
Table of Contents
全球利率正重新定價(上):日本撼動全球債券市場
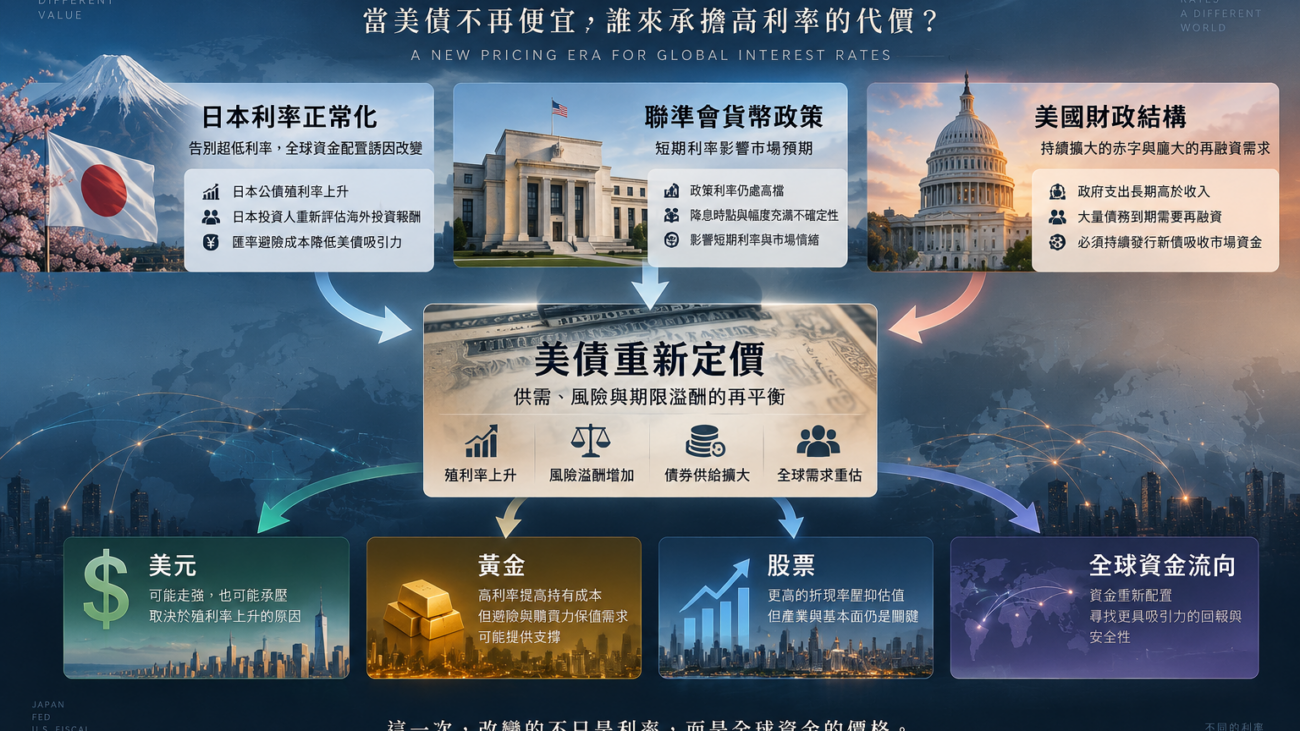
在上一篇〈全球利率正在重新定價(上):日本撼動全球債券市場〉中,我們從日本央行的貨幣政策正常化出發,探討日本利率上升如何改變全球資金配置誘因,以及美國公債可能面臨的需求變化。
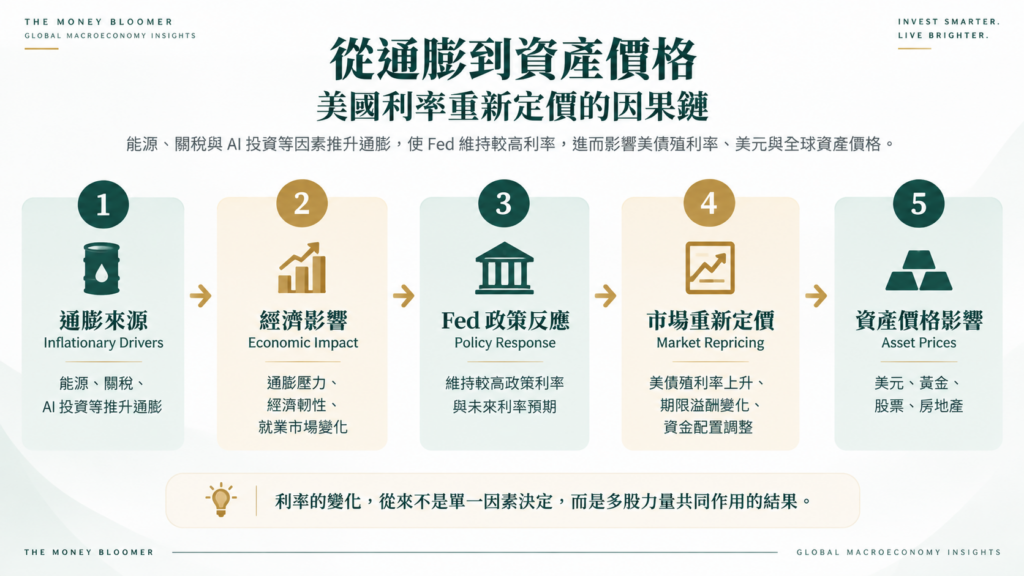
但日本只是全球利率重新定價的一部分。當我們把視角轉回美國,就會發現聯準會的政策轉向、持續擴大的財政融資需求,以及投資人對長期通膨與風險補償的重新評估,正在共同影響美債市場。
尤其當長期殖利率上升,背後究竟反映經濟強勁、政策利率預期提高,還是持有長債所需的風險補償增加?不同原因可能帶來截然不同的美元、黃金與資產價格反應。因此,這一篇我們將從美國出發,探討的不只是 Fed 下一次升息或降息,而是全球最重要的利率定價基準,為什麼正在改變。
Fed 重新升息:市場再次擔心通膨?
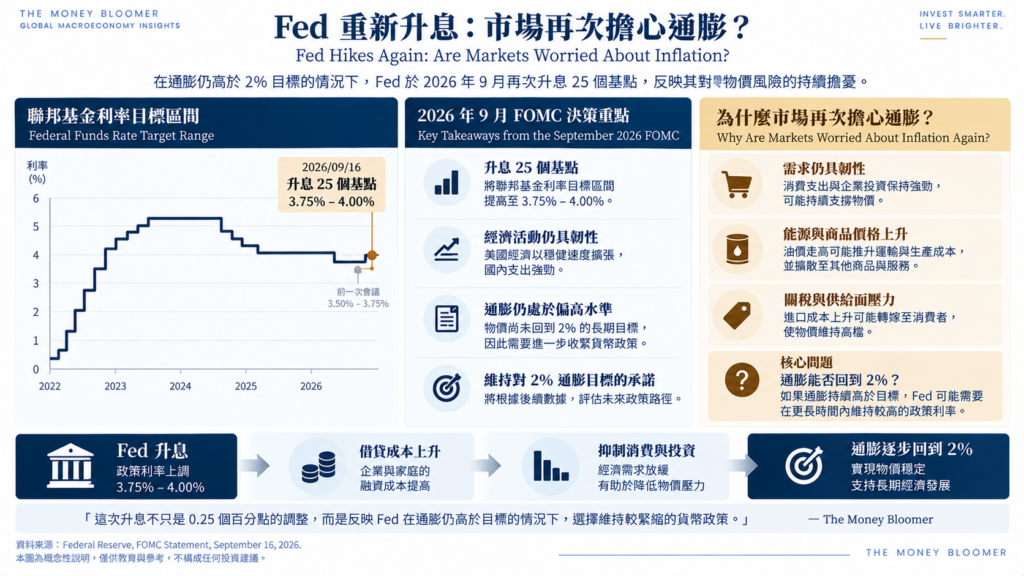
2026 年 9 月 16 日,聯準會(Federal Reserve, Fed)宣布升息 25 個基點(Basis Points, bps),將聯邦基金利率目標區間提高至 3.75%–4.00%。這次決策的重要性,不只是政策利率提高了 0.25 個百分點,而是反映聯準會在通膨仍高於目標的情況下,重新選擇收緊貨幣政策。
根據當日公布的聯邦公開市場委員會(FOMC)聲明,美國經濟活動仍以穩健速度擴張,國內支出具有韌性,生產力成長與資本投資也保持強勁。然而,通膨仍處於偏高水準,因此聯準會決定進一步升息,以支持物價回到 2% 的長期目標。
這意味著,市場不能再單純以經濟放緩作為未來降息的主要依據,而必須重新評估通膨是否足以使貨幣政策維持緊縮。
SEP 揭露的政策訊號:經濟預期改善,通膨壓力仍在
比升息決策本身更值得深入觀察的,是聯準會同步公布的經濟預測摘要(Summary of Economic Projections, SEP)。相較於 2026 年 6 月,9 月的預測顯示,官員對經濟成長與就業前景的判斷略有改善,但對通膨與適當政策利率的預測也同步提高。
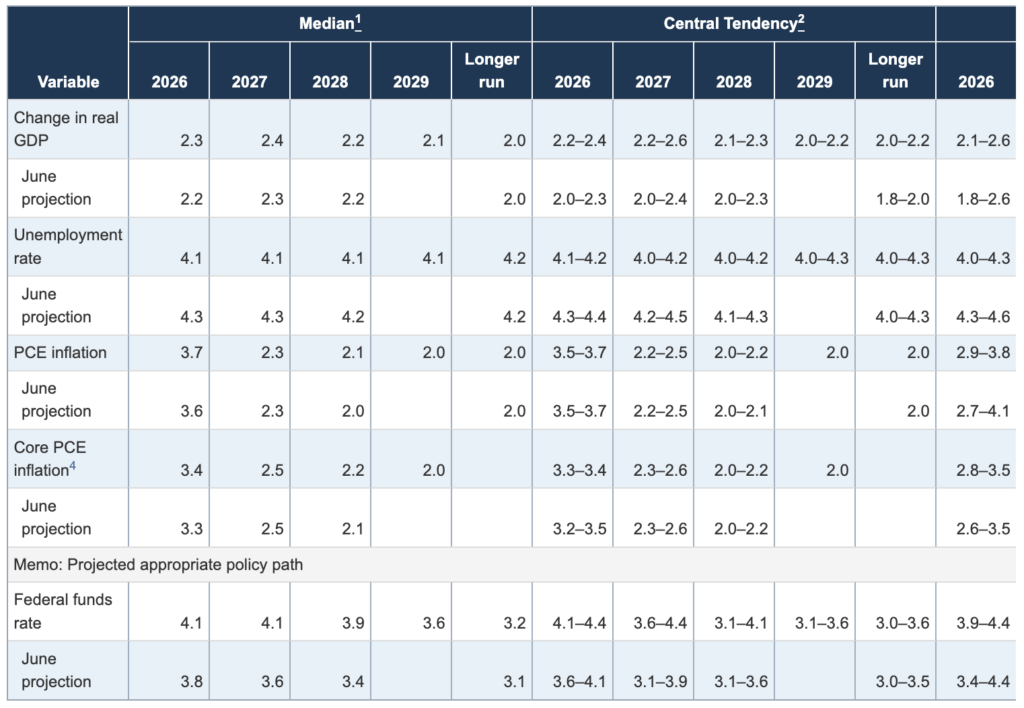
註:以上為 FOMC 參與者預測中位數,不代表實際經濟結果或聯準會已承諾的政策路徑。
資料來源:Federal Reserve|September 2026 Summary of Economic Projections
從圖表左側 Median(預測中位數)欄位可以看到,相較於 6 月,2026 年實質 GDP 成長率預測由 2.2% 上修至 2.3%,失業率預測則由 4.3% 下修至 4.1%,顯示官員對經濟與就業前景的判斷有所改善。
然而,同一時間,PCE 通膨預測由 3.6% 上修至 3.7%,核心 PCE 通膨也從 3.3% 提高至 3.4%。2026 年底的聯邦基金利率預測中位數,更由 3.8% 上修至 4.1%。
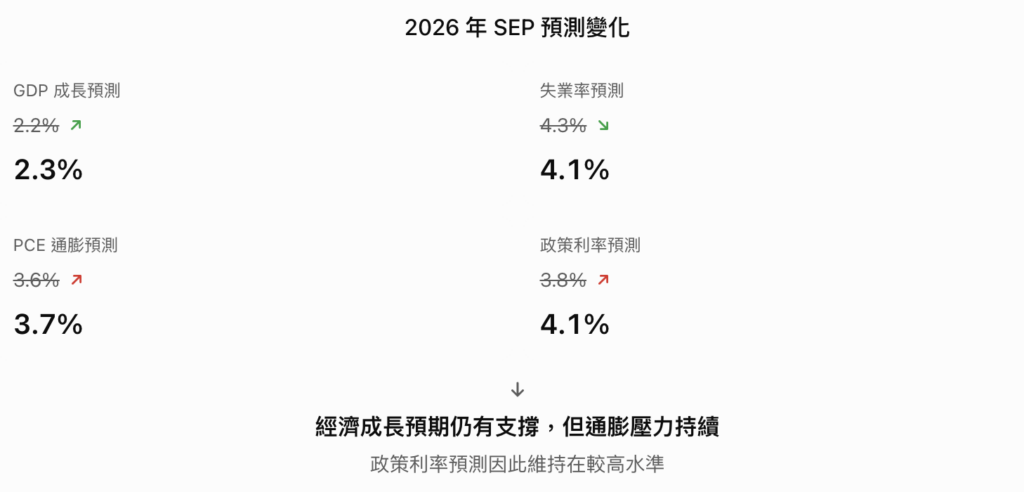
這組預測反映出一個重要訊息:聯準會官員預期經濟仍能維持一定成長動能,但通膨回到 2% 目標的過程可能更加漫長,在這樣的情況下,聯準會官員認為,維持相對較高的政策利率,可能仍是控制通膨所需要的選擇。
不過,SEP 反映的是官員對未來的判斷,而不是已經發生的經濟結果。
如果要進一步確認美國經濟是否真的具有韌性,就不能只看聯準會的預測,還需要檢視實際 GDP、民間需求與就業數據。
經濟仍在成長,但就業市場已開始降溫
從已公布的經濟數據來看,美國經濟確實仍有一定支撐。
根據美國商務部經濟分析局(Bureau of Economic Analysis, BEA)於 2026 年 9 月 30 日公布的數據,美國第一季實質 GDP 季增年率為 2.5%,第二季則為 2.2%。
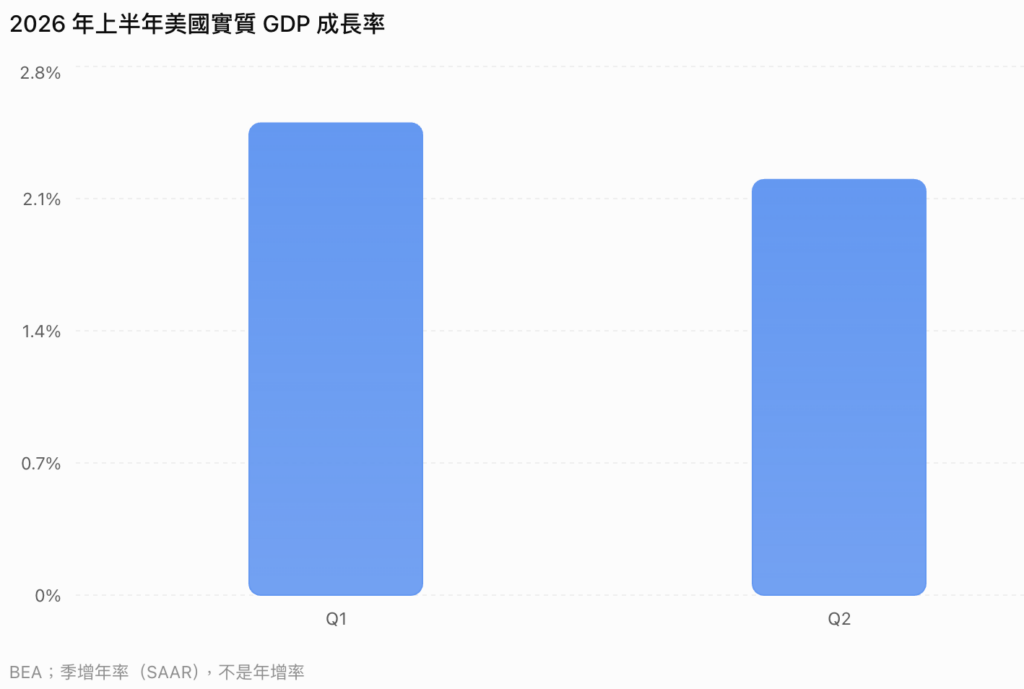
註:GDP 數據採季增年率(Seasonally Adjusted Annual Rate, SAAR),並非年增率;與 SEP 的第四季對第四季年度預測口徑不同,不宜直接比較。
資料來源:BEA|GDP Third Estimate, Q2 2026
雖然第二季成長速度較第一季略有放緩,但經濟仍維持正成長,尚未出現全面性的經濟收縮。
更值得關注的是,第二季實質民間國內最終需求(Real Final Sales to Private Domestic Purchasers)季增年率達 4.6%。這項指標主要衡量家庭消費與民間固定投資,能幫助我們觀察美國私人部門的內需動能,減少庫存與進出口波動對整體 GDP 判讀的干擾。換句話說,美國經濟並不是完全依靠庫存或貿易項目支撐,民間消費與企業投資仍提供一定的成長動能。
不過,經濟活動仍有成長動能,不代表勞動市場沒有壓力。
根據美國勞工統計局(BLS)公布的 2026 年 9 月就業報告,美國失業率為 4.2%,略高於 8 月的 4.1%;非農就業新增約 2.9 萬人,顯示企業招聘動能相對疲弱。這意味著,美國經濟可能正呈現一種不完全同步的變化:經濟活動仍有支撐,但勞動市場的招聘動能已開始放緩。
一方面,經濟成長與民間需求仍有支撐,降低了立即大幅降息刺激經濟的迫切性;另一方面,若招聘持續放緩,過高的利率也可能進一步增加就業市場的壓力。然而,當通膨仍高於 2% 目標時,聯準會也不能輕易忽視物價風險。
通膨回到 2%,為什麼可能需要付出就業與薪資的代價?
當聯準會試圖將通膨壓回 2% 的長期目標時,真正困難的地方,不只是決定利率應該提高多少,而是如何在控制物價的同時,避免對經濟成長與就業市場造成過大的傷害。這是因為,升息並不會直接增加能源或商品的供給,而是主要透過提高借貸成本、抑制消費與投資需求,逐步降低物價上漲的壓力。
例如,當企業面臨較高的融資成本,部分擴張或投資計畫可能被延後;當家庭因房貸、信貸或其他借款成本提高而減少支出,企業的營收成長也可能受到影響。
如果整體需求持續放緩,企業便可能降低招聘意願,甚至縮減部分工作機會。隨著勞動力需求減弱,原本為了吸引或留住員工而持續提高薪資的壓力,也可能逐漸下降。
但這裡必須區分兩個概念:薪資下降(Wage Decline)與薪資成長放緩(Wage Growth Moderation)。
假設一名員工原本每年加薪 6%,之後加薪幅度降至 3%,代表薪資仍然增加,只是增加的速度變慢,而不是薪水被減少。
因此,當經濟學家討論薪資成長放緩時,通常不代表企業正在普遍減薪,而是薪資上漲的速度逐漸回到較溫和的水準。
那麼,美國目前的薪資成長,是否真的已經放緩?
根據聯準會於 2026 年 7 月公布的《貨幣政策報告》(Monetary Policy Report),美國私人部門就業成本指數(Employment Cost Index, ECI)衡量的每小時薪酬,在截至 2026 年 3 月的一年成長 3.4%,明顯低於 2022 年中約 5.5% 的高峰。
同一份報告也指出,平均時薪(Average Hourly Earnings, AHE)與亞特蘭大聯準銀行薪資成長追蹤指標(Atlanta Fed Wage Growth Tracker),在過去一年整體呈現放緩趨勢。
而根據美國勞工統計局(BLS)2026 年 9 月就業報告,私人非農企業全體員工的平均時薪年增率約為 3.0%,顯示名目薪資仍持續增加,但成長速度已較先前高通膨時期溫和。
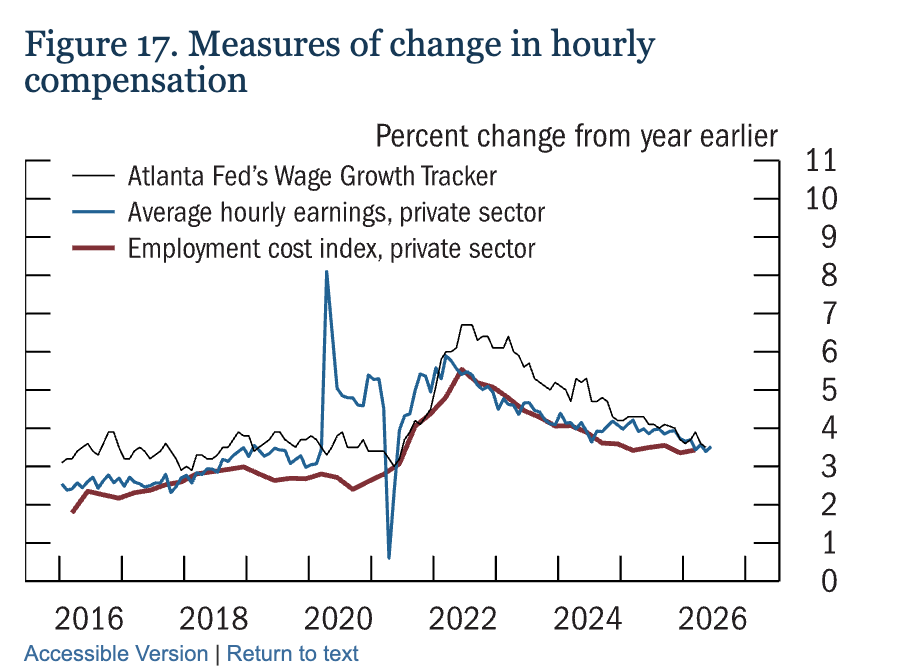
圖說:比較美國私人部門就業成本指數(ECI)、平均時薪(AHE)及亞特蘭大聯準銀行薪資成長追蹤指標的變化。圖中平均時薪資料截至 2026 年 6 月;ECI 為季度資料,各指標統計方式與涵蓋對象不同。整體趨勢顯示,名目薪資成長已較 2022 年高峰放緩。
資料來源:Federal Reserve|Monetary Policy Report, July 2026, Figure 17
不過,薪資成長放緩,不代表薪資本身正在下降,也不代表通膨已經完全受到控制。
因為對勞工而言,更重要的其實是實質薪資(Real Wage),也就是扣除物價變動後,薪資所代表的實際購買力。
假設一名員工的名目薪資一年增加 3%,但同期間物價上漲 4%。雖然帳面薪資增加,實際上能購買的商品與服務卻可能減少。反過來說,如果薪資增加 3%,但物價只上漲 2%,勞工的實質購買力便可能改善。
這也是為什麼,名目薪資成長率與實質薪資成長率,必須分開觀察。
從美國近期的情況來看,這個差別尤其重要。
聯準會 2026 年 7 月《貨幣政策報告》指出,雖然名目薪資仍維持正成長,但由於能源價格上漲推高整體物價,過去一年勞工薪資的整體購買力反而略有下降。
這意味著,薪資成長已經放緩,但部分家庭仍可能因為物價上漲,而感受到實際生活成本的壓力。然而,這裡還有一個值得注意的問題:如果薪資成長已經逐漸放緩,為什麼通膨仍然可能維持在較高水準?
關鍵在於,通膨並不只受到薪資影響。
薪資是企業的重要成本之一,但企業的商品與服務價格,也可能受到能源、進口成本、供應鏈,以及生產力變化影響。尤其當勞動生產力提高,企業便可能在支付較高薪資的同時,透過每小時創造更多產出,減輕單位產品的勞動成本壓力。
聯準會 2026 年 7 月報告也指出,考慮到近年相對強勁的生產力成長,目前的名目薪資成長大致與長期 2% 通膨目標相容。
因此,不能因為通膨仍高於 2%,就直接認定薪資成長過快是主要原因,更不能認為必須進一步壓低薪資,才能讓通膨回到目標。
如果這一輪物價壓力主要受到能源、關稅或其他供給因素影響,升息雖然可以透過降低需求來緩和通膨,卻無法直接消除這些成本來源。
這使聯準會面臨更複雜的政策權衡。
一方面,如果過早降息,需求可能重新加速,增加通膨持續的風險;另一方面,如果利率維持過高太久,企業招聘與投資可能進一步放緩,甚至對就業市場造成不必要的傷害。
因此,通膨回到 2% 的過程可能伴隨經濟代價,但這些代價並非必然,也不代表降低薪資或提高失業率本身就是聯準會的政策目標。
真正的挑戰,是在控制通膨與維持充分就業之間取得平衡,同時辨識物價壓力究竟來自需求過熱,還是供給成本上升。
這也帶出下一個問題:如果薪資成長已經逐漸放緩,究竟還有哪些力量,正在使美國通膨風險持續存在?
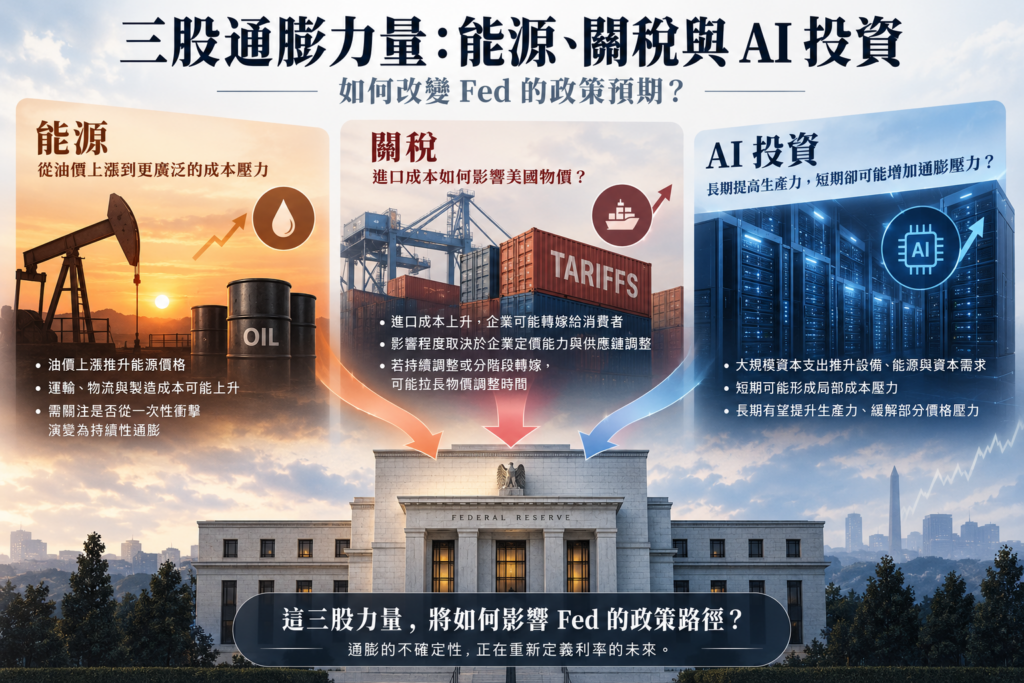
三股通膨力量:能源、關稅與 AI 投資如何改變 Fed 的政策預期?
從最新的物價數據來看,美國通膨壓力確實尚未完全消退。
根據美國商務部經濟分析局(BEA)於 2026 年 9 月 30 日公布的數據,8 月個人消費支出物價指數(PCE Price Index)年增率為 3.4%,排除食品與能源的核心 PCE 年增率則為 3.0%,兩者均高於聯準會 2% 的長期通膨目標。
資料來源:BEA|Personal Income and Outlays, August 2026
而在 9 月 FOMC 會議紀錄中,聯準會工作人員也指出,過去的關稅調升、地緣政治造成的能源與投入成本上升,以及 AI 基礎建設擴張所帶來的部分科技產品價格壓力,都可能是近期通膨維持高檔的原因。
但這三股力量的傳導方式並不相同,也不代表它們都會持續推升通膨。
能源價格:從油價上漲到更廣泛的成本壓力
能源是近期最容易從實際物價數據中觀察到的通膨來源。
根據美國勞工統計局(BLS)公布的 2026 年 8 月消費者物價指數(CPI),整體 CPI 月增 0.4%、年增 3.4%。其中,能源價格單月上漲 2.1%,汽油價格上漲 3.9%,汽油項目貢獻了當月整體 CPI 漲幅的三分之一以上。
這代表能源價格已經直接反映在消費者物價之中。
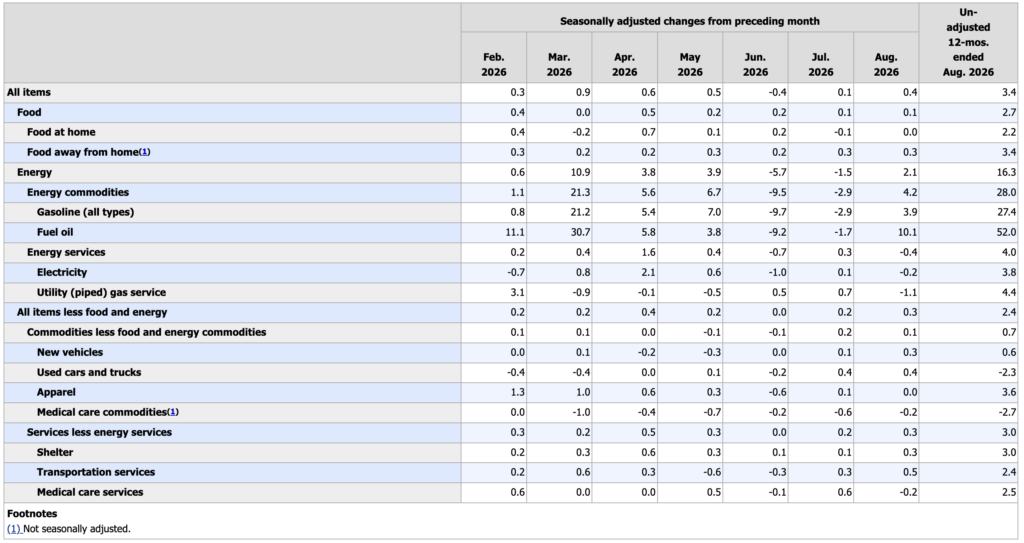
資料來源:BLS|Consumer Price Index, August 2026
但對聯準會而言,真正需要關注的並不只是油價上漲本身,而是能源成本是否會進一步擴散到其他商品與服務。
當原油價格上升,運輸、物流與部分製造業的營運成本也可能增加。如果企業將這些成本轉嫁給消費者,原本集中在能源部門的價格壓力,就可能逐漸擴散至更廣泛的經濟活動。
不過,這裡必須區分一次性的價格上升,與持續性的通膨。
如果油價上漲後逐漸穩定,對通膨年增率的直接影響可能隨時間消退;但如果能源價格長時間維持高檔,進一步改變企業定價、薪資談判或消費者的通膨預期,就可能使物價壓力更加持久。
因此,能源價格真正的風險,不只是短期推高 CPI,而是一次性的成本衝擊是否會演變成持續性的通膨。
關稅:進口成本如何影響美國物價?
除了能源,關稅也是聯準會持續關注的通膨風險之一。
關稅本質上是對進口商品課徵的稅負。當進口成本上升,企業可能選擇自行吸收部分成本、調整供應鏈,或將增加的成本轉嫁給下游企業與消費者。因此,關稅對物價的實際影響,取決於企業定價能力、市場競爭、匯率及供應鏈調整速度。
需要注意的是,關稅造成的價格上升,不一定等於持續性的通膨。如果關稅只使部分商品價格一次性提高,且沒有進一步影響其他價格與薪資,對通膨率的影響可能逐漸減弱。但如果關稅持續調整、企業分階段轉嫁成本,或進口商品價格上升進一步推高國內替代品的售價,物價調整的過程就可能被拉長。
在 2026 年 9 月 FOMC 會議紀錄中,聯準會工作人員將過去關稅調升的影響列為通膨維持偏高的因素之一,部分與會官員也認為,未來進一步調升關稅仍是通膨的上行風險。
資料來源:Federal Reserve|September 2026 FOMC Minutes
這也使貨幣政策的判斷更加困難。
如果物價上升主要來自供給成本,升息無法直接增加商品供給或消除關稅;但如果成本上升開始影響整體需求、薪資與通膨預期,聯準會仍需要評估這些壓力是否會使通膨長期偏離 2% 目標
AI 投資:長期提高生產力,短期卻可能增加通膨壓力?
一般而言,AI 被視為具有提升生產力的潛力。當企業能利用自動化與新技術,以更少的資源完成相同工作,長期可能降低單位生產成本,進而緩解部分價格壓力。
但在 AI 基礎建設快速擴張的階段,情況可能有所不同。資料中心需要大量晶片、伺服器、電力、冷卻設備與建築工程。當企業同時擴大投資,相關產業的設備、能源與資本需求可能迅速增加。如果這些需求成長速度超過短期供給擴張能力,便可能形成局部的成本壓力。
這也說明了,為什麼同一個 AI 趨勢,可能在不同時間尺度上產生不同的經濟效果:短期,AI 建設可能增加設備、能源與資本需求;長期,AI 應用則可能透過生產力提升,降低部分生產成本。
2026 年 9 月 FOMC 會議紀錄中,部分官員便提到,AI 基礎建設投資可能使總需求在中期超過總供給,形成通膨上行壓力。
會議紀錄也指出,大型 AI 基礎建設企業的債券融資需求,可能與其他借款人競爭資本,進而影響長期債券殖利率。
資料來源:Federal Reserve|September 2026 FOMC Minutes
不過,AI 投資是否會持續推升整體通膨,仍取決於能源供給、基礎設施擴張、生產力提升及投資需求能否取得平衡,不能直接將 AI 資本支出增加等同於全面性通膨。
三股通膨力量,如何改變市場的利率預期?
將這三股力量放在一起觀察,可以發現聯準會目前面對的通膨環境,並不只是傳統的消費需求過熱。
能源與關稅主要透過成本及供給面影響價格,AI 投資則可能同時增加資本需求、帶動經濟活動,並在未來提高生產力。這些因素的持續時間與影響程度各不相同,但共同增加了通膨前景的不確定性。
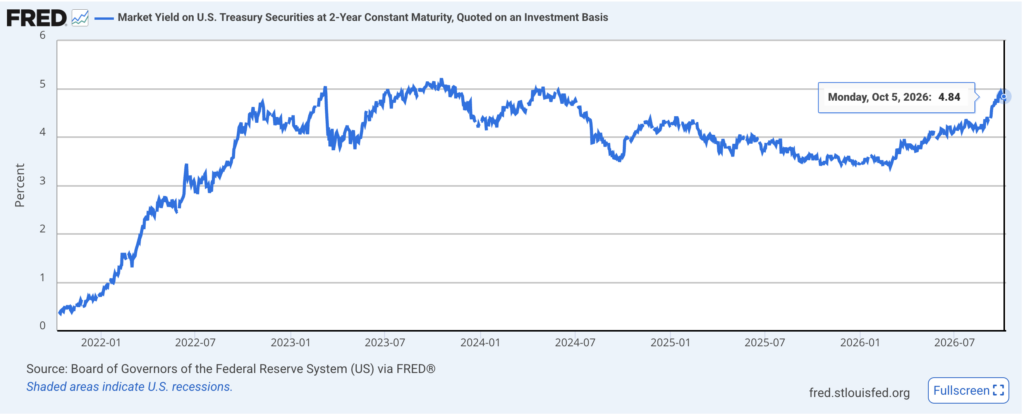
值得注意的是,9 月 FOMC 會議紀錄指出,在當次會議前的觀察期間,市場隱含的政策利率路徑有所上移,美國 2 年至 10 年期公債殖利率也普遍上升約 35 個基點。這不代表殖利率上升全部由通膨造成。除了未來政策利率預期,市場也可能同時反映經濟成長、債券供需與持有長期債券的風險補償。
資料來源:Federal Reserve|September 2026 FOMC Minutes, Developments in Financial Markets
因此,理解 Fed 的政策轉向,只能解釋利率重新定價的一部分。
當市場重新評估未來通膨與政策利率,短天期美債殖利率通常會率先反映相關預期;但 10 年期與 30 年期美債殖利率,還涉及更長時間的經濟成長、通膨及風險補償。
這也帶出了下一個問題:如果聯準會主要影響短期利率,那麼究竟是什麼力量,在決定美國長期資金的價格?
Fed 控制短端,但誰決定長端?
當市場重新評估聯準會的政策路徑,美國公債殖利率通常也會隨之調整。但這裡有一個容易被忽略的問題:聯準會升息,是否代表所有期限的美債殖利率都會同步上升?
答案並不一定。
聯準會最直接影響的是短期政策利率,而市場上交易的 2 年期、10 年期與 30 年期美國公債,則各自反映不同時間範圍內的利率預期與風險補償。
這也是為什麼,有時聯準會升息,長期美債殖利率反而下降;有時市場預期未來降息,長期殖利率卻仍維持高檔。要理解這種現象,首先必須區分短期利率與長期利率的定價方式。
Fed Funds Rate:聯準會如何影響短期市場利率?
聯邦基金利率(Federal Funds Rate)是聯準會執行貨幣政策的重要工具。當 FOMC 調整目標利率區間,會透過貨幣市場影響銀行間隔夜資金成本,並進一步傳導至其他短期利率。
但美國公債殖利率並不是由聯準會直接指定,而是由市場交易價格決定。
不同期限的美債,對經濟與政策變化的敏感程度也有所不同。
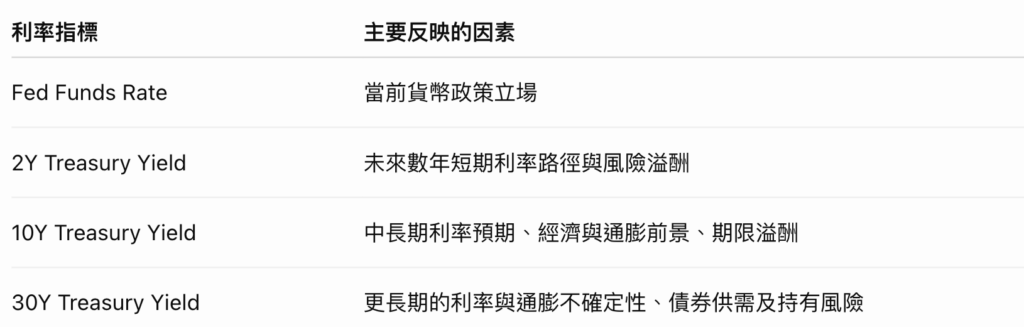
其中,2 年期美債殖利率通常對聯準會政策預期特別敏感。
如果市場預期未來幾次 FOMC 會議將進一步升息,即使聯準會尚未採取行動,2 年期殖利率也可能提前上升。反過來說,如果市場預期經濟將明顯放緩,迫使聯準會未來降息,2 年期殖利率也可能在實際降息前先行下降。
但這不代表 2 年期殖利率能準確預測每一次 Fed 決策,也不能將它直接視為中性利率。
資料來源:Federal Reserve|Reflections on the Yield Curve and Monetary Policy
為什麼 10 年期美債殖利率,不只是未來 Fed 利率的平均值?
理解長期美債殖利率,最重要的是區分兩個組成部分。根據紐約聯邦準備銀行(Federal Reserve Bank of New York)的研究,長期美債殖利率可以概念性地拆解為:
Long-term Treasury Yield ≈ Expected Average Future Short-term Rates + Term Premium
也就是:長期美債殖利率 ≈ 未來短期利率的預期平均值 + 期限溢酬
第一部分,是投資人對未來短期利率的預期。例如,市場認為聯準會未來數年可能維持高利率,長期美債殖利率就可能受到向上的影響。第二部分則是期限溢酬(Term Premium),也就是投資人為了承擔長期持有債券期間的利率風險,而要求的額外補償。
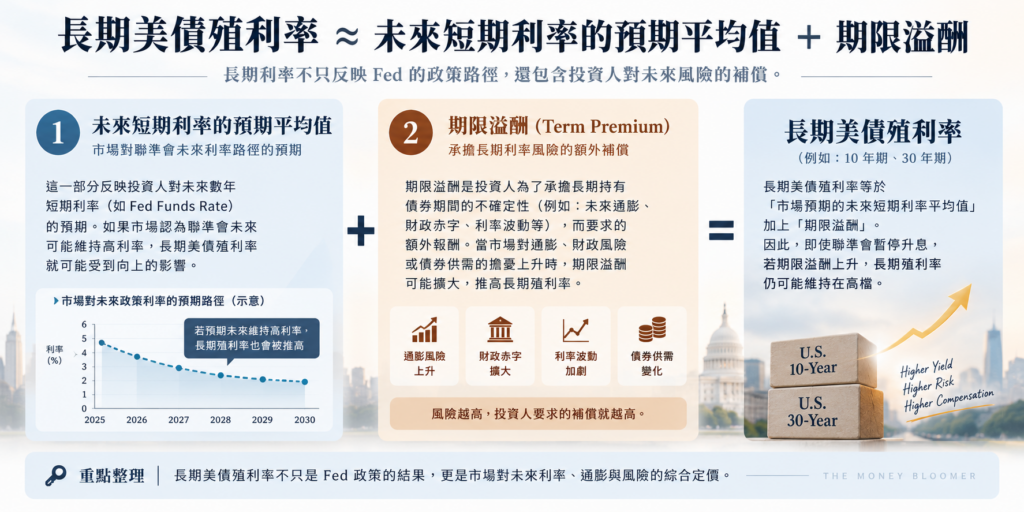
由於未來利率、通膨及市場環境都存在不確定性,投資人未必願意只接受預期短期利率的平均報酬,就把資金投入長天期債券。因此,即使未來短期利率的預期沒有明顯改變,只要投資人要求的期限溢酬上升,長期美債殖利率仍可能提高。
值得注意的是,期限溢酬並不是市場上可以直接觀察的單一數字,而是需要透過模型估計。紐約聯準銀行的 Adrian、Crump 與 Moench(ACM)模型,就是常見的估計方法之一。
同樣是殖利率上升,背後可能是兩種不同的力量
假設某個時點,10 年期美債殖利率為 4.0%,其中預期未來短期利率的平均值為 3.5%,期限溢酬為 0.5 個百分點。
接下來,市場可能出現兩種情境。
情境一:市場上修未來政策利率預期 。
如果預期短期利率平均值從 3.5% 提高至 4.0%,而期限溢酬不變,10 年期殖利率就可能從 4.0% 上升至 4.5%。
這種情況通常與經濟成長、通膨及貨幣政策預期的變化有關。
情境二:投資人要求更高的期限溢酬。
如果預期短期利率平均值仍為 3.5%,但期限溢酬從 0.5 個百分點提高至 1.0 個百分點,10 年期殖利率同樣可能上升至 4.5%。
但這次殖利率上升的主要原因,並不是市場認為聯準會一定會進一步升息,而是投資人要求更多長期持債風險補償。
註:上述數字為教學假設,並非當前美債殖利率或期限溢酬的實際估計。
兩種情境都可能使長期殖利率上升,但對金融市場的意義並不完全相同。前者主要反映未來利率路徑的重新評估;後者則反映持有長期債券所需風險補償的變化。而現實中的殖利率變動,往往同時包含兩種力量,不能只憑殖利率上升就判定市場正在擔心財政風險。
Yield Curve:市場如何反映不同期限的利率預期?
將不同到期期限的美債殖利率連接起來,就形成殖利率曲線(Yield Curve)。
一般而言,當長期殖利率高於短期殖利率,曲線呈現向上傾斜;當短期殖利率高於長期殖利率,則形成殖利率曲線倒掛(Yield Curve Inversion)。但殖利率曲線的變化,不只是正常或倒掛這麼簡單。
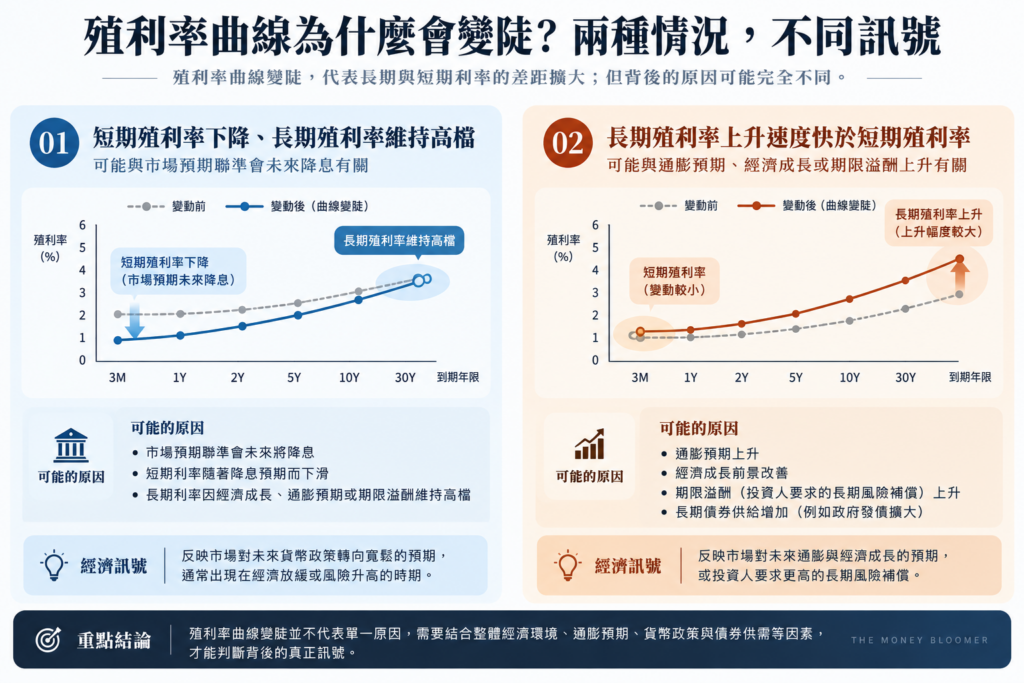
例如,當短期殖利率下降、長期殖利率維持高檔,殖利率曲線可能變得更加陡峭;而當長期殖利率上升速度快於短期殖利率,也可能出現陡峭化。這兩種情況雖然都使曲線變陡,但背後的經濟訊號可能不同。
前者可能與市場預期聯準會未來降息有關;後者則可能與通膨預期、經濟成長或期限溢酬上升有關。
因此,分析殖利率曲線時,除了觀察 10 年期與 2 年期殖利率的利差,也必須確認究竟是哪一端的殖利率正在變動。
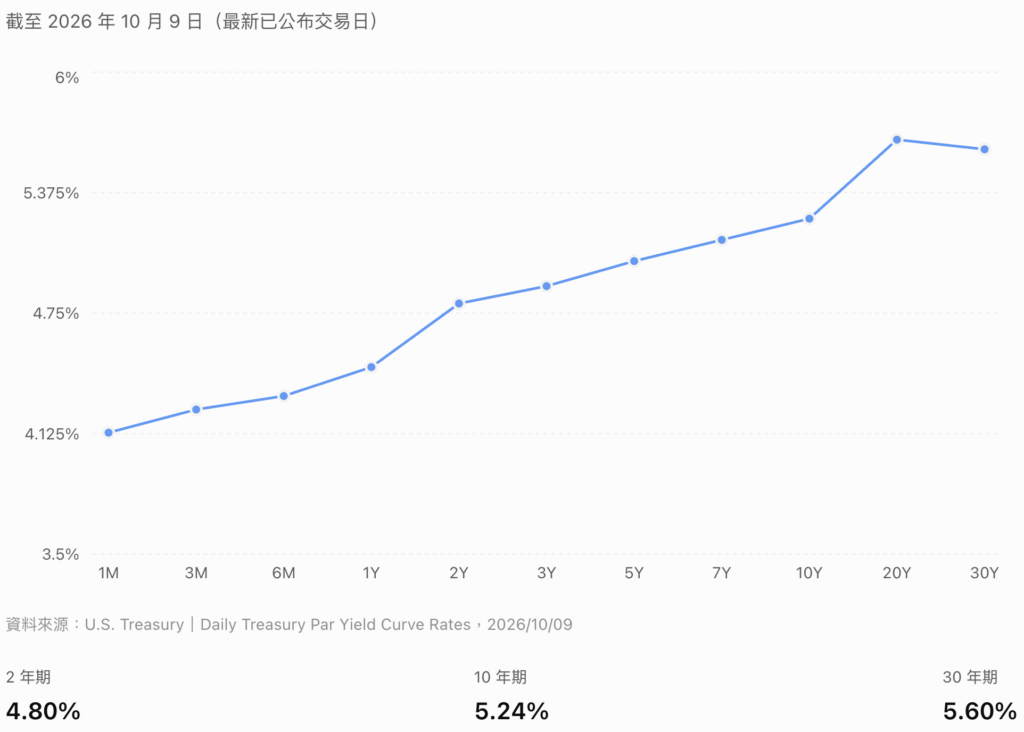
圖說:美國不同到期期限的公債殖利率,資料截至 2026 年 10 月 9 日。
資料來源:U.S. Treasury|Daily Treasury Par Yield Curve Rates
當時,美國 2 年期公債殖利率約為 4.80%,10 年期為 5.24%,30 年期則達 5.60%。其中,10 年期與 2 年期殖利率利差約為 44 個基點(bps),顯示長期殖利率高於短期殖利率。
不過,殖利率曲線呈現正斜率,並不代表市場一定看好未來經濟,也不代表長期殖利率上升完全來自通膨或財政風險。真正值得觀察的是:這條曲線相較於過去,究竟發生了什麼變化?
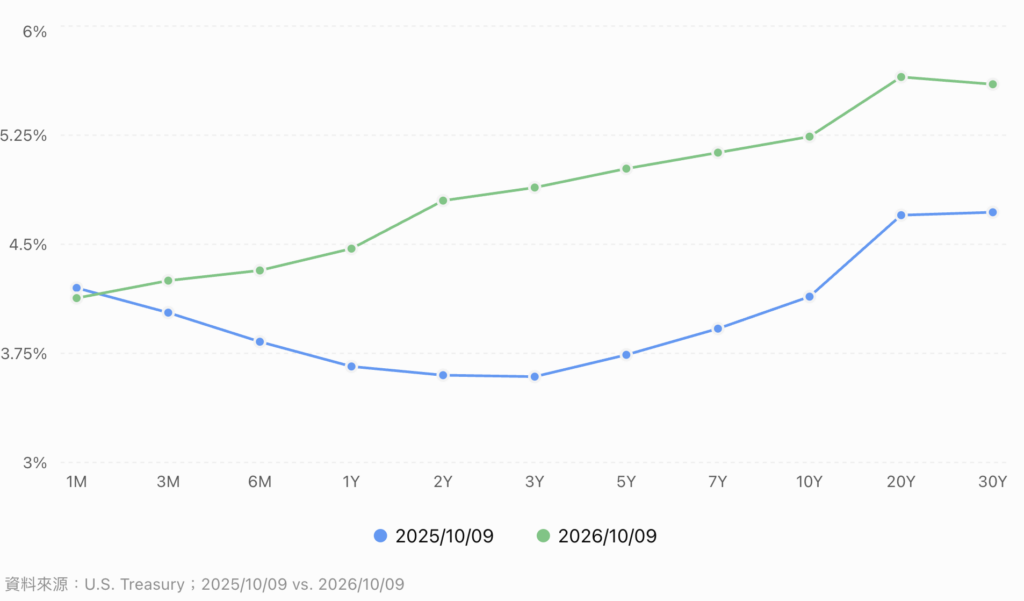
如果把時間拉回一年前,可以發現美國公債殖利率已經出現明顯變化。
2025 年 10 月 9 日,2 年期美債殖利率約為 3.60%,10 年期約為 4.14%,30 年期約為 4.72%;到了 2026 年 10 月 9 日,三者分別上升至 4.80%、5.24% 與 5.60%。換算下來,2 年期殖利率上升了 1.20 個百分點(120 個基點),10 年期上升 1.10 個百分點,30 年期則上升 0.88 個百分點。
這代表什麼?
我們可以把美國公債想像成政府向投資人借錢。政府可以借 2 年、10 年,也可以借 30 年,而不同期限的公債,市場願意接受的報酬率也不同。當殖利率上升,代表在其他條件相同的情況下,政府發行相近期限的新債,通常需要提供更高的報酬率,才能吸引投資人。換句話說,不只是短期借錢變貴,美國政府長期借錢的市場成本也提高了。
不過,從這兩張圖還可以發現另一個值得注意的現象:短期殖利率上升的幅度,反而比長期殖利率更大。
除了 10 年期與 2 年期殖利率利差從 54 個基點縮小至 44 個基點,30 年期與 10 年期的利差,也從 58 個基點縮小至 36 個基點。
這代表,過去一年美債殖利率不只是整體上移,短端與長端之間的利差也有所縮小。在債券市場中,這種現象稱為殖利率曲線平坦化(Yield Curve Flattening)。但要注意,平坦化不代表殖利率下降,而是不同期限之間的利率差距縮小。即使短期與長期殖利率都在上升,曲線仍然可能變得比較平坦。
這組變化與市場上修未來政策利率預期的情境相容,但不能單憑殖利率曲線,就認定 Fed 政策預期是唯一或主要推動因素。
因為長期殖利率同時反映未來短期利率預期與期限溢酬。即使期限溢酬上升,只要短期利率預期上修幅度更大,殖利率曲線仍可能平坦化。因此,這兩張圖能證明不同期限的美債殖利率都在提高,卻不足以單獨證明財政風險或期限溢酬是長期殖利率上升的主要原因。
要進一步回答這個問題,後面還需要觀察美國財政融資需求、債券供需,以及期限溢酬的實際變化。
當長期利率上升,影響的不只是美國政府
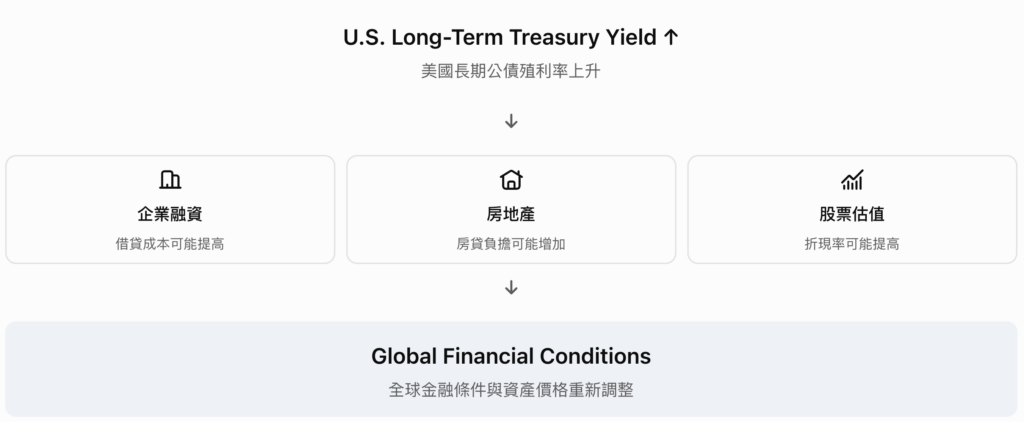
美國公債殖利率之所以受到全球投資人關注,不只是因為它反映美國政府的借貸成本,更因為它是全球金融市場最重要的利率定價基準之一。
當 10 年期與 30 年期美債殖利率上升,影響可能沿著企業融資、房地產市場與金融資產估值,逐步傳導至整體經濟。
企業的融資成本。
企業發行債券時,投資人通常會參考相近期限的美國公債殖利率,再依企業信用風險、流動性與其他條件要求額外的利差(Credit Spread)。
換句話說,企業的借貸成本可以概念性地理解為:Corporate Bond Yield ≈ Treasury Yield + Credit Spread
當美債殖利率上升,即使企業本身的信用風險沒有改變,新發行債券的融資成本仍可能提高。
對於需要持續舉債、進行資本支出,或即將面臨債務到期再融資的企業而言,較高的利率可能壓縮獲利空間,也可能使部分投資計畫的預期報酬不再足以補償融資成本。
房地產市場
美國 30 年期固定房貸利率,通常與長期美債殖利率具有密切關聯,尤其受到 10 年期美債殖利率及房貸抵押證券(Mortgage-Backed Securities, MBS)市場定價的影響。
當長期利率上升,房貸利率也可能跟著提高,進而增加購屋者每月的還款負擔。
對購屋者而言,即使房價沒有上漲,只要貸款利率提高,每月需要支付的本息就可能明顯增加,進而影響購屋能力與房屋需求。不過,房貸利率並非由 10 年期美債殖利率直接決定,還會受到 MBS 利差、提前還款風險及金融機構定價等因素影響。
股票與其他金融資產的估值
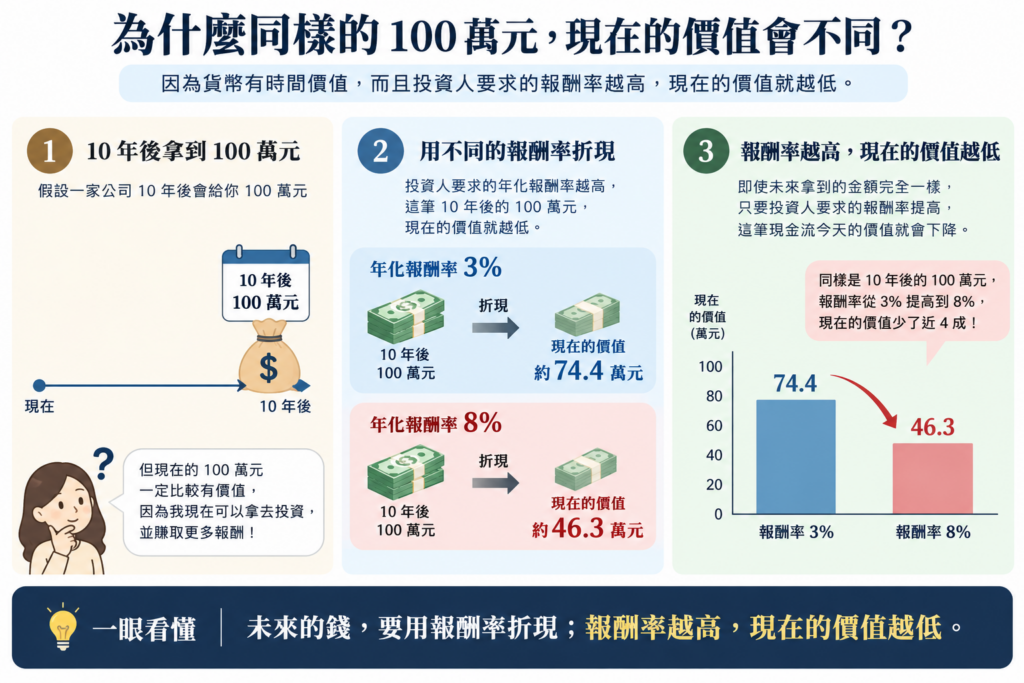
在股票估值中,投資人經常使用折現現金流模型(Discounted Cash Flow, DCF),將企業未來預期產生的現金流折算為今天的價值。
關鍵在於貨幣的時間價值(Time Value of Money)。今天拿到的 100 萬元,通常比 10 年後才拿到的 100 萬元更有價值,因為今天持有這筆資金,可以立即投入其他投資,並在未來累積報酬。
舉例來說,假設某家公司預計在 10 年後產生 100 萬元現金流。如果投資人要求的年化報酬率為 3%,這筆現金流今天的現值約為 74.4 萬元;但如果要求的報酬率提高至 8%,現值便會下降至約 46.3 萬元。換句話說,即使企業未來能產生的現金流完全沒有改變,只要投資人要求的報酬率提高,這筆現金流今天的價值就會下降。
這也帶出一個問題:為什麼利率上升,會讓股票估值受到壓力?
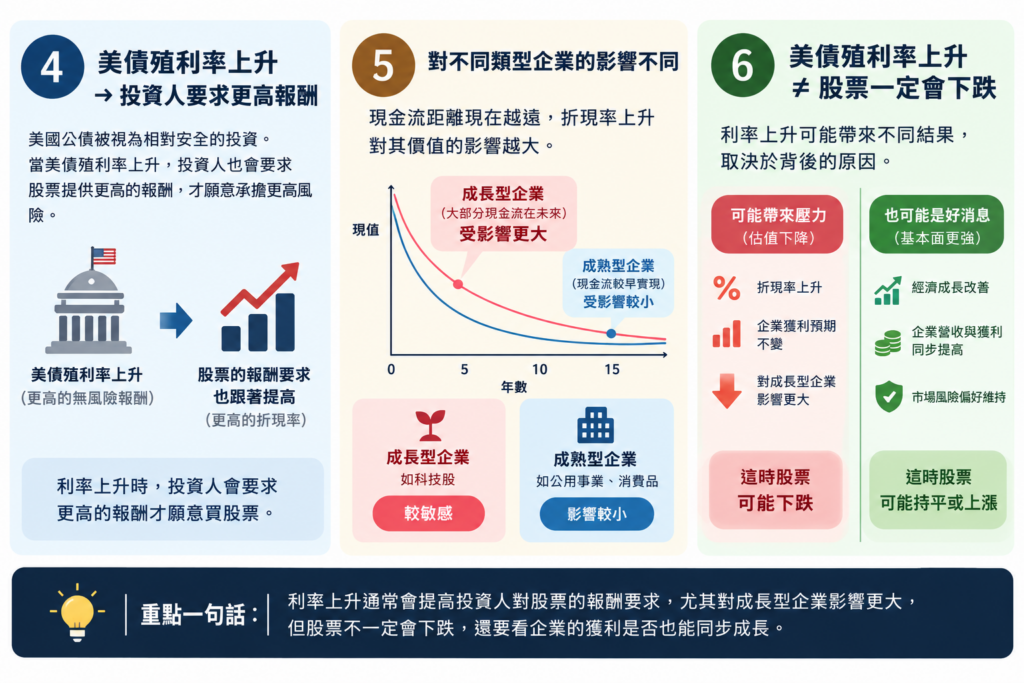
關鍵在於,市場利率會影響投資人對不同資產的報酬要求。當市場上相對低信用風險的資產能提供更高報酬時,投資人通常也會要求股票提供更高的預期報酬,才願意承擔額外的投資風險。
那麼,這與美國公債殖利率有什麼關係?
美國公債殖利率經常被用來作為金融資產定價中無風險利率(Risk-Free Rate)的參考。
當美債殖利率上升,投資人可以從信用風險相對較低的政府債券獲得更高報酬,因此在其他條件不變的情況下,通常也會要求股票提供更高的預期報酬,才願意承擔額外風險。這會推高股票估值模型中使用的折現率,進而壓低未來現金流的現值。
而這種影響,對預期獲利集中在較遠未來的成長型企業,通常更加明顯。因為現金流距離現在越遠,折現率提高對其現值的影響就越大。
不過,美債殖利率上升,並不代表股票價格一定會下跌。
如果殖利率上升是因為經濟成長改善,企業未來的營收與獲利預期也可能同步提高,部分抵銷折現率上升所帶來的估值壓力。因此,長期利率上升對股票市場的影響,取決於投資人要求的報酬率提高多少,以及企業未來的現金流能否同步成長。
資料來源:
美國國債突破 40 兆美元:財政壓力從何而來?
當我們討論美國長期公債殖利率為什麼可能維持高檔,除了聯準會的貨幣政策,還有一個不能忽略的因素:美國政府本身的財政狀況。
根據美國財政部公布的聯邦債務統計,美國政府的總債務(Total Public Debt Outstanding)已在 2026 年突破 40 兆美元。這裡的總債務包含公眾持有的聯邦債務,以及政府內部帳戶持有的債務,並不等同於市場投資人持有的美國公債總額。
因此,真正值得關注的,不只是這個龐大的數字,而是政府為什麼需要持續借錢,以及未來債務到期再融資與利息支出增加,將如何影響美國的財政負擔。要理解這個問題,首先必須區分三個經常被混淆的概念:財政赤字(Fiscal Deficit)、國債存量(Government Debt)與利息支出(Interest Expense)。
財政赤字:為什麼美國政府需要持續借錢?
簡單來說,當政府一年的支出超過收入,就會產生財政赤字。
政府的收入主要來自個人所得稅、企業所得稅、薪資稅及其他稅收;支出則包括社會安全給付、醫療保險、國防、公共服務,以及既有債務的利息。當收入不足以支付支出時,政府便需要透過發行公債等方式籌措資金。
根據美國國會預算辦公室(Congressional Budget Office, CBO)於 2026 年 2 月公布的預測,2026 財政年度的聯邦政府收支情況如下:
| 項目 | 2026 財政年度預測 |
|---|---|
| 聯邦政府收入(Revenues) | 約 5.6 兆美元 |
| 聯邦政府支出(Outlays) | 約 7.4 兆美元 |
| 財政赤字(Fiscal Deficit) | 約 1.9 兆美元 |
| 財政赤字占 GDP 比率 | 約 5.8% |
註:金額經四捨五入,收入與支出的表列差額可能與赤字預測略有不同。以上為 CBO 2026 年 2 月的基準預測,不是財政年度最終決算。
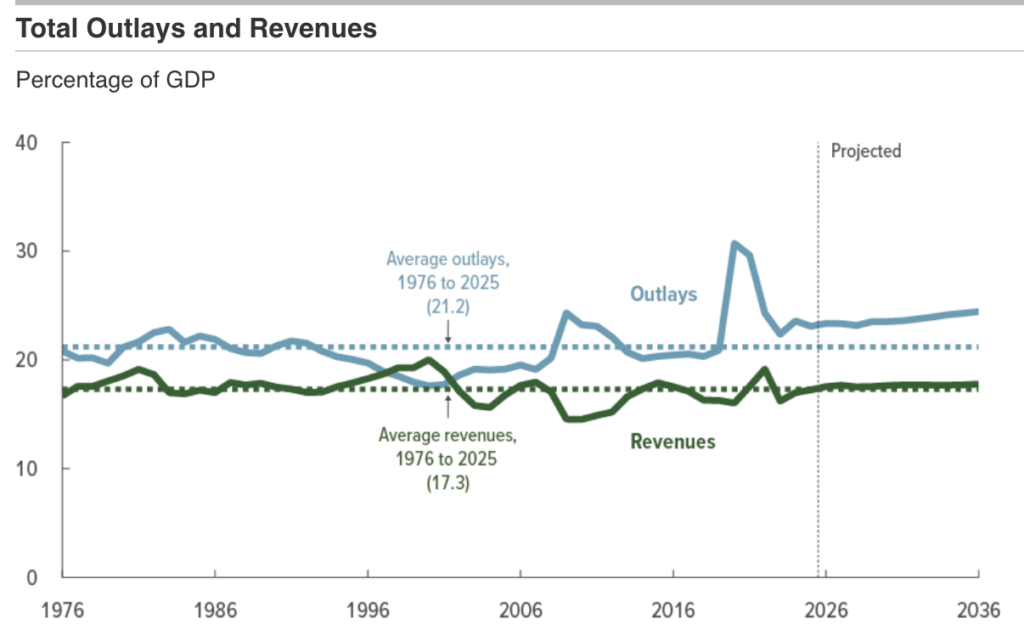
圖說:美國聯邦政府收入與支出占 GDP 比率的歷史走勢及未來預測。2026 年支出預估占 GDP 的 23.3%,收入占 17.5%,兩者差距形成財政赤字。
資料來源:CBO|The Budget and Economic Outlook: 2026 to 2036
換句話說,按照 CBO 2026 年 2 月公布的基準預測,美國聯邦政府每收入約 100 美元,預計需要支出約 132 美元。這代表政府的支出仍明顯高於收入,收支缺口必須透過舉債或其他財政安排填補。
註:上述比例依預測收入約 5.6 兆美元、支出約 7.4 兆美元換算,因原始金額經四捨五入,屬於近似值。
但這裡有一個更重要的問題:如果政府長期維持財政赤字,會發生什麼事?
當政府持續透過舉債彌補收支缺口,尚未償還的債務便可能逐年累積。這也是為什麼,我們不能只看某一年的財政赤字,而必須進一步觀察整體債務規模。
國債突破 40 兆美元,代表美國即將無法還債嗎?
財政赤字與國債最大的差別,在於時間。
財政赤字是某一段期間內政府收入與支出的差額;國債則是過去累積、尚未償還的債務存量(可以把它想像成家庭財務)。如果一個家庭每年收入 100 萬元,卻花費 120 萬元,就產生了 20 萬元的年度收支缺口。如果持續透過借款支付超出的支出,尚未清償的債務便會逐漸增加。政府財政的運作比家庭複雜得多,但這個例子可以幫助我們理解赤字與債務的基本關係。
不過,美國國債突破 40 兆美元,並不代表政府需要在同一天償還全部債務,更不能直接推論美國即將違約。因為政府發行的公債具有不同到期期限,從短期國庫券(Treasury Bills)到 10 年期、30 年期公債,償還時間並不相同。
此外,分析美國債務時,還需要區分兩種統計口徑。
第一種是聯邦政府總債務(Gross Federal Debt)。
它包含公眾持有的聯邦債務,以及聯邦政府內部帳戶持有的債務,例如部分政府信託基金。
第二種是公眾持有的聯邦債務(Debt Held by the Public)。
這部分主要由美國國內外投資人、金融機構及聯準會等持有,更直接反映政府透過金融市場融資的債務規模。
根據 CBO 於 2026 年 2 月公布的基準預測,公眾持有的聯邦債務在 2026 財政年度末預計達到 GDP 的 101%,並可能在 2036 年上升至 120%。
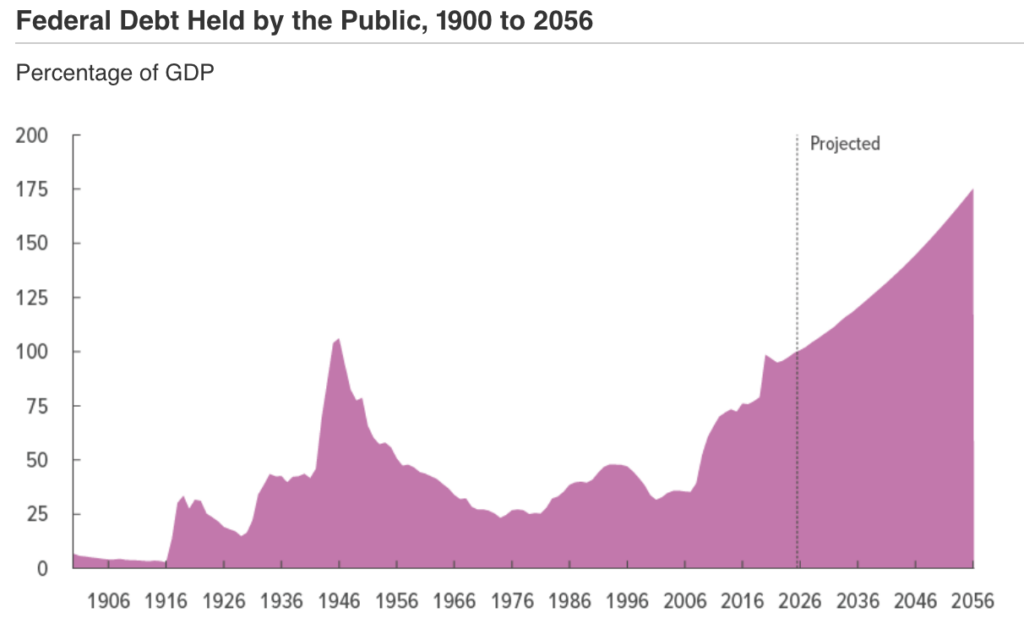
圖說:美國公眾持有的聯邦債務占 GDP 比率。CBO 預測該比率將從 2026 年的 101%,上升至 2036 年的 120%。圖中 2026 年以後的數值為基準預測,並非實際結果。
資料來源:CBO|The Budget and Economic Outlook: 2026 to 2036
這組數據之所以重要,是因為衡量政府債務負擔時,不能只看債務的絕對金額,還必須考慮整體經濟規模。
如果一個國家的經濟與稅收持續成長,承擔較大債務的能力也可能提高;但如果債務成長長期快於經濟成長,財政調整的難度便可能逐漸增加。因此,美國真正需要面對的,不只是國債總額有多高,而是未來債務與利息負擔,能否維持在可持續的財政路徑上。
利息支出:當政府借錢的成本越來越高
債務規模持續增加,還會帶來另一項壓力:利息支出。
當政府發行公債,就需要依照債券條件向持有人支付利息。但這裡有一個重要觀念:市場殖利率上升,不代表政府所有既有債務的利息成本會立即同步提高。
例如,假設美國政府過去發行了一筆固定票面利率為 2% 的 10 年期公債,即使現在市場上相同期限的公債殖利率提高至 5%,原有債券通常仍依照原先約定的票面利率支付利息。真正受到影響的,是政府發行新債,或既有債務到期後需要重新借款的時候。
不過,不同期限的公債,利息成本重新定價的速度也不同。
短期國庫券(Treasury Bills)通常在一年內到期,因此當市場利率維持高檔,政府可能需要較快地以新的利率進行再融資,讓較高的融資成本更迅速反映在利息支出上。
相較之下,固定票面利率的長期公債,在尚未到期的情況下,通常仍依照原先約定的利率支付票息。較高的市場利率,主要會在政府發行新債或既有債務到期再融資時,才逐步反映在新的借款成本上。
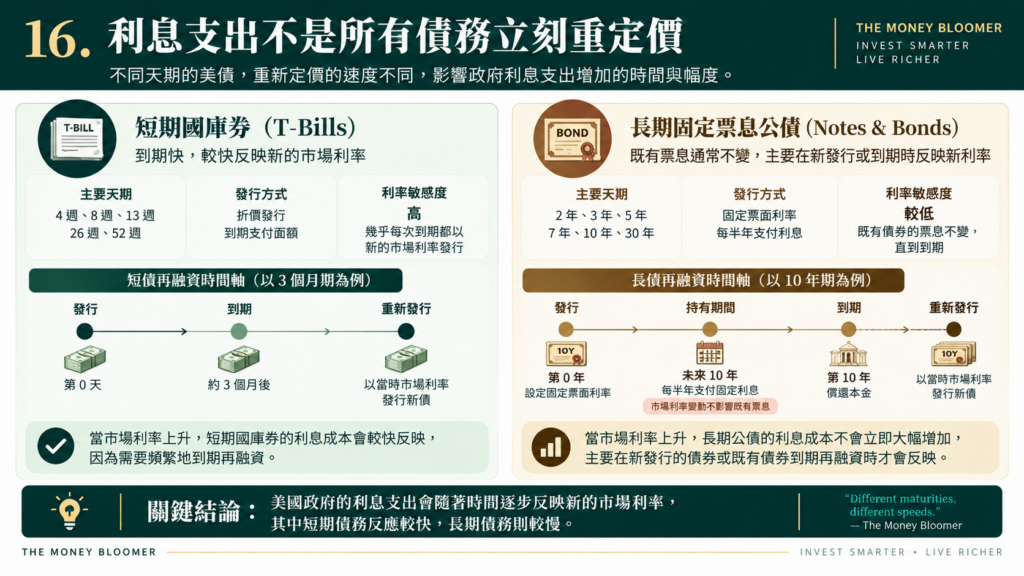
圖說:短期國庫券(Treasury Bills)通常在一年內到期,因此較快反映新的市場融資利率;長期固定票息公債(Treasury Notes & Bonds)的既有票息通常不變,較高的市場利率主要透過新發債券及到期再融資逐步反映在政府利息成本上。此圖為機制示意,並非美國政府實際債務到期分布。
資料來源:The Money Bloomer 自製;參考 U.S. Treasury 美國公債發行與到期機制。
因此,美國政府利息負擔增加的速度,不只取決於市場利率上升多少,也與既有債務的到期期限結構密切相關。
根據 CBO 的 2026 年基準預測,美國聯邦政府淨利息支出(Net Interest Outlays)預計從 2025 年的約 9,700 億美元,增加至 2026 年超過 1 兆美元。到了 2036 年,淨利息支出可能進一步增加至約 2.1 兆美元,占 GDP 的比率從 2026 年的 3.3% 上升至 4.6%。
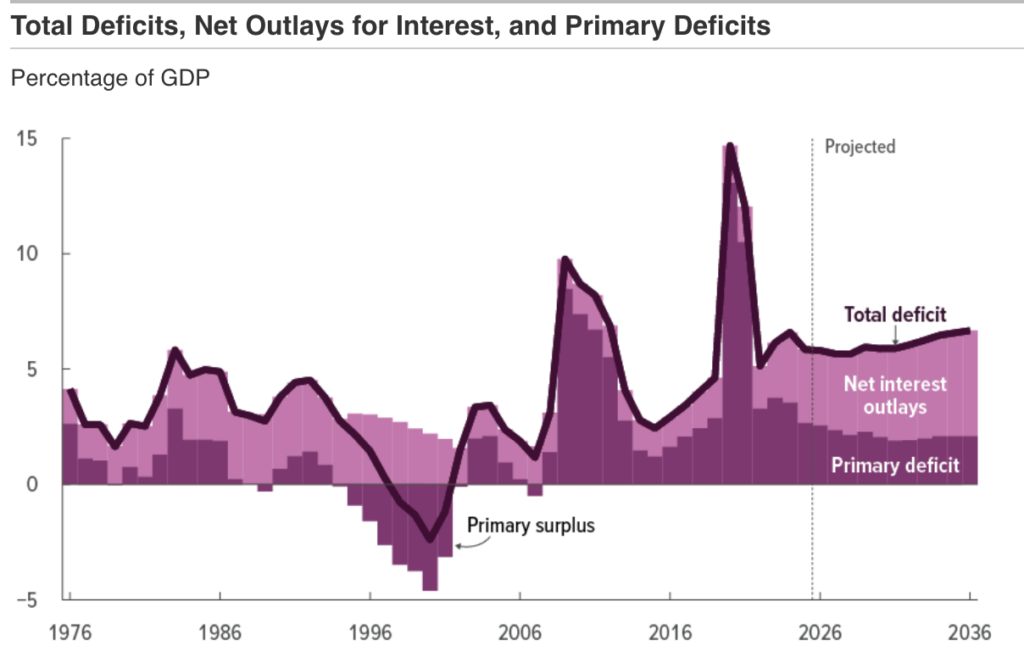
圖說:比較美國整體財政赤字、淨利息支出與基本赤字占 GDP 的比率。CBO 預測淨利息支出占 GDP 比率將由 2026 年的 3.3%,上升至 2036 年的 4.6%。
資料來源:CBO|The Budget and Economic Outlook: 2026 to 2036
這裡的淨利息支出,是政府支付的相關利息扣除部分利息收入後的金額,與單純加總所有債務利息的總利息支出不同。這些預測揭示了一個值得注意的財政問題:當債務規模持續增加,而到期債務又必須在較高利率環境下重新融資,政府未來需要支付的利息便可能進一步增加。而利息支出本身,也是聯邦政府預算的一部分。
因此,如果沒有相應的收入增加或其他支出調整,較高的利息成本就可能進一步擴大財政赤字,增加未來的融資需求。
從利息支出到財政赤字:一個可能持續累積的循環
將前面的概念放在一起,可以發現美國財政面臨的問題,並不只是政府每年需要借多少錢。更要關注的是,債務、利率與利息支出之間,可能形成相互影響的循環。
當政府持續出現財政赤字,便需要增加借款;當債務存量提高,未來需要支付的利息可能隨之增加。如果市場利率同時維持高檔,政府新發債與再融資的成本也可能提高。而當利息支出增加,又可能進一步擴大財政赤字,使政府需要籌措更多資金。這種現象可以稱為財政與利息成本的回饋循環(Fiscal–Interest Feedback Loop)。
不過,這並不是一個必然失控的過程。政府的稅收成長、經濟成長速度、債務期限結構,以及未來財政政策,都會影響這個循環的強度。因此,不能只因為利息支出增加,就認定美國一定會陷入債務危機。
真正需要觀察的是:當財政赤字與利息負擔持續存在,美國政府未來需要發行多少新債,而金融市場又是否願意以目前的殖利率持續吸收這些供給?
這也帶出了下一個問題:
當美國政府需要不斷發行公債,究竟是誰在買這些美債?如果供給持續增加,買家的需求卻沒有同步成長,殖利率又會如何變化?
Treasury Supply:這麼多美債,誰來買?
前面我們談到,美國政府長期存在財政赤字,除了需要透過舉債填補收支缺口,也必須持續為到期債務進行再融資。這意味著,美國財政部(U.S. Treasury)必須不斷向市場發行公債。
但這裡有一個值得思考的問題:當美國政府需要借的錢越來越多,究竟是誰願意把資金借給美國?要理解這個問題,首先必須區分兩件事:政府需要發行多少債券?以及市場願意用什麼價格購買這些債券?
美國財政部究竟需要借多少錢?
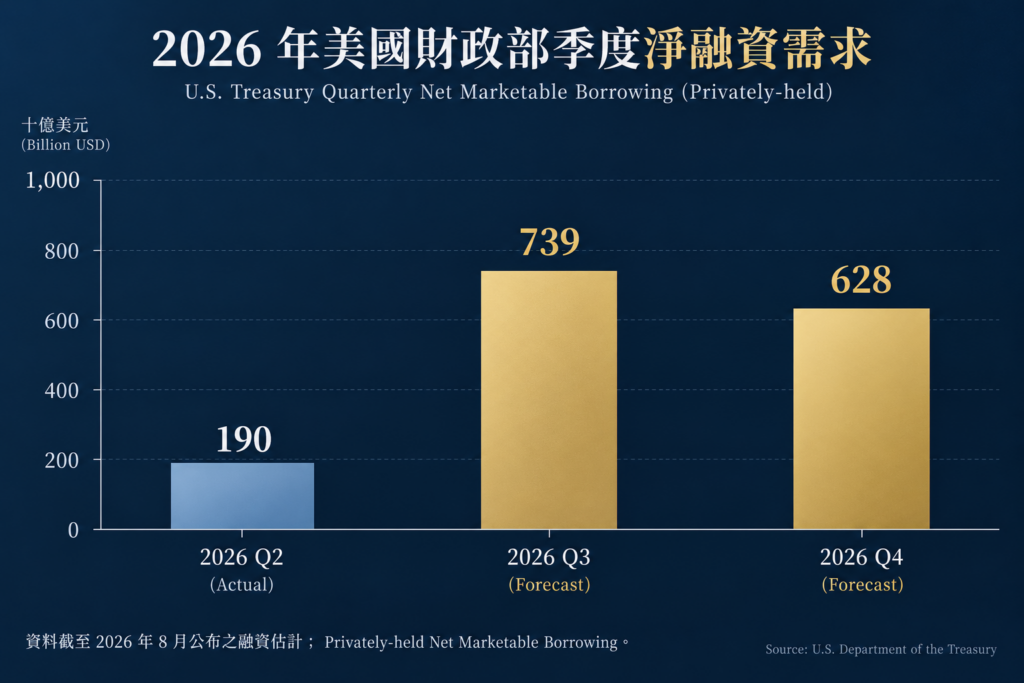
根據美國財政部於 2026 年 8 月 3 日公布的融資估計,當時預測第三季(7–9 月)私人持有可交易美債的淨借款需求約為 7,390 億美元,第四季(10–12 月)則預估為 6,280 億美元。
相較之下,2026 年第二季實際向私人持有人淨借入的可交易債務約為 1,900 億美元。
原始數據與官方來源:U.S. Treasury|Treasury Announces Marketable Borrowing Estimates
圖說:比較 2026 年第二季實際淨借款,以及第三季、第四季的預估淨借款,單位為十億美元。第三、第四季數字為 2026 年 8 月公布的估計值,並非最終實際借款。
這組數字說明,美國財政部在不同季度面臨的融資需求可能有很大差異。不過,第三季與第四季的數字屬於 8 月公告時的估計,不能直接視為最終實際發債結果。而且要注意,政府借款需求增加,不完全等於當季財政赤字增加。
除了支付政府收支缺口,財政部的借款安排還會受到到期債務、現金餘額目標,以及聯準會持有公債的到期處理方式等因素影響。因此,分析美債供給時,不能只看財政赤字,還必須觀察財政部實際的發債與融資計畫。
美國公債是怎麼賣出去的?
美國財政部主要透過公開拍賣(Treasury Auction),向市場發行可交易公債。依照到期期限不同,常見的美債可以分為短期國庫券(Treasury Bills)、中期公債(Treasury Notes)與長期公債(Treasury Bonds)。
當財政部發行新債時,投資人會根據當時的市場利率、未來通膨、資金需求及其他投資機會,決定願意以什麼價格購買。這裡最重要的是理解債券價格與殖利率之間的關係。
債券價格與殖利率通常呈反向變動:價格下降,殖利率上升;價格上升,殖利率下降。
為什麼會這樣?
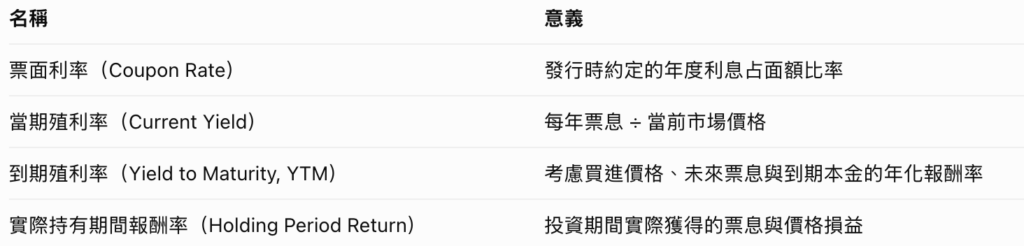
首先,我們需要理解什麼是殖利率(Yield)。簡單來說,殖利率是衡量債券投資報酬的指標。在討論債券投資時,常見的到期殖利率(Yield to Maturity, YTM),是根據債券目前的市場價格、未來利息及到期償還本金,計算出的年化報酬率。
因此,同一張債券,即使未來支付的利息與本金沒有改變,只要買進價格不同,投資人計算出來的殖利率就會不同。
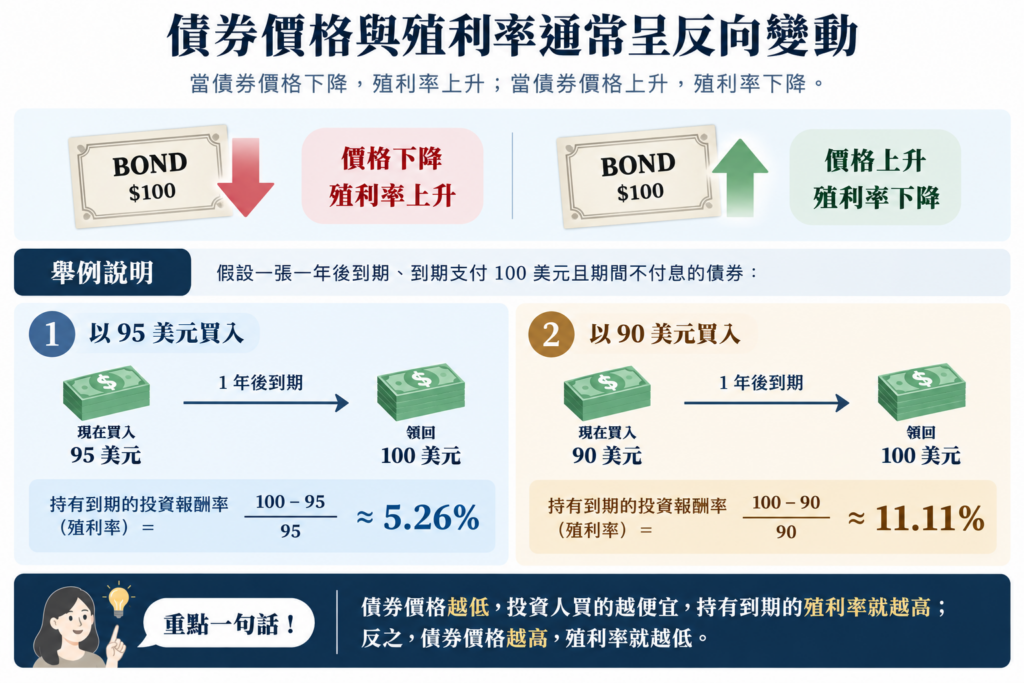
例如,假設一張一年後到期、到期支付 100 美元且期間不付息的債券,市場價格為 95 美元。
如果投資人以 95 美元買入,一年後領回 100 美元,就能獲得 5 美元的報酬,換算成到期報酬率約為 5.26%。
但如果同一張債券的市場價格下降至 90 美元,投資人只需要支付 90 美元,一年後同樣可以領回 100 美元,便能獲得 10 美元的報酬,到期報酬率也提高至 11.11%。
註:以上為教學假設,未考慮稅費及其他交易因素,並非目前美國國庫券的實際殖利率。
從這個例子可以發現,債券到期時支付的金額始終是 100 美元,真正改變的是投資人買進債券時所支付的價格。
買進價格越低,相對於投入本金所能獲得的報酬就越高,殖利率也就越高。
理解這個原理後,我們就能進一步思考美債供給與殖利率之間的關係。
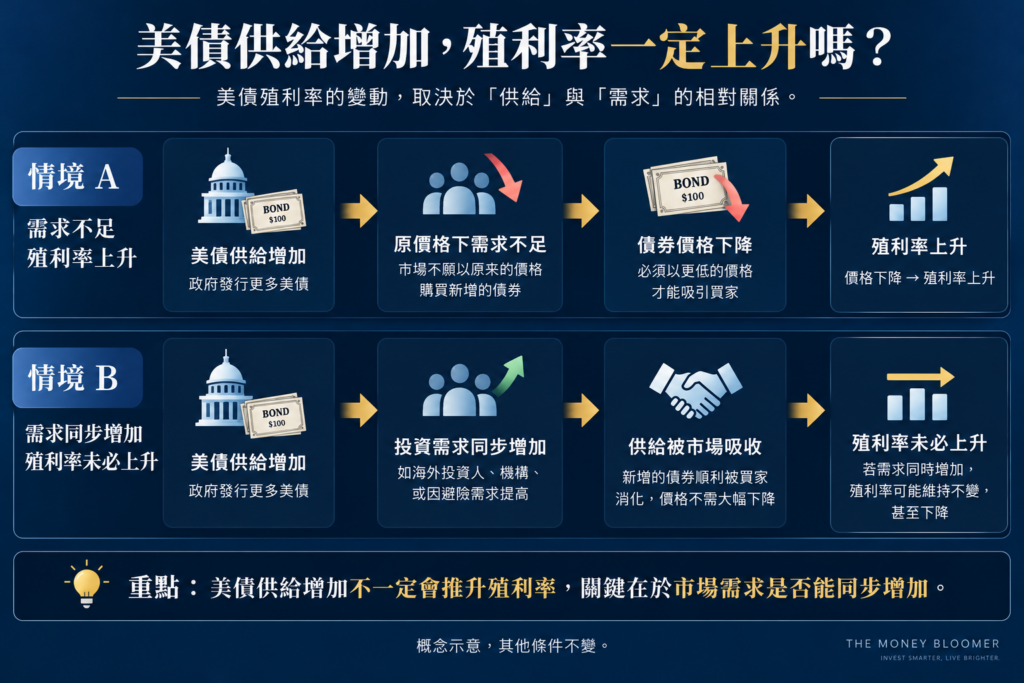
當美國政府需要發行更多公債時,市場就必須找到足夠的投資人來購買這些新增債券。
如果新增供給增加,但投資人在原本的價格下不願意購買那麼多債券,市場便可能需要透過降低債券價格、提高殖利率,來吸引更多資金。反過來說,如果同時有大量資金願意購買美債,即使政府增加發債規模,市場也可能順利吸收新增供給,而不需要殖利率明顯上升。
因此,美債發行量增加,並不代表殖利率一定會上升。真正決定殖利率如何變化的,是債券供給與市場需求之間的平衡。換句話說,問題不只是美國政府需要借多少錢,而是:投資人願意用什麼價格,把錢借給美國政府?
誰是美國公債的主要買家?
既然美國政府需要持續向市場借款,下一個問題就是:這些公債最後由誰持有?
美國公債的買家並不只有各國央行。從整體市場來看,主要持有人包含美國國內家庭與金融機構、共同基金、貨幣市場基金、退休基金、保險公司、銀行、聯準會,以及海外私人與官方投資人。
不同買家的投資目的也不完全相同。有些投資人需要穩定的美元資產,有些金融機構需要高流動性資產管理資金,有些海外投資人則是為了配置外匯存底或美元投資組合。
這些需求共同支撐了美國公債市場。
根據美國聯準會 2026 年 5 月公布的跨境證券研究,截至 2025 年 12 月,海外投資人持有約 35% 的長期可交易美國公債。這個比例自 2020 年以來大致保持穩定,但低於 2008 年約 59% 的歷史高點。
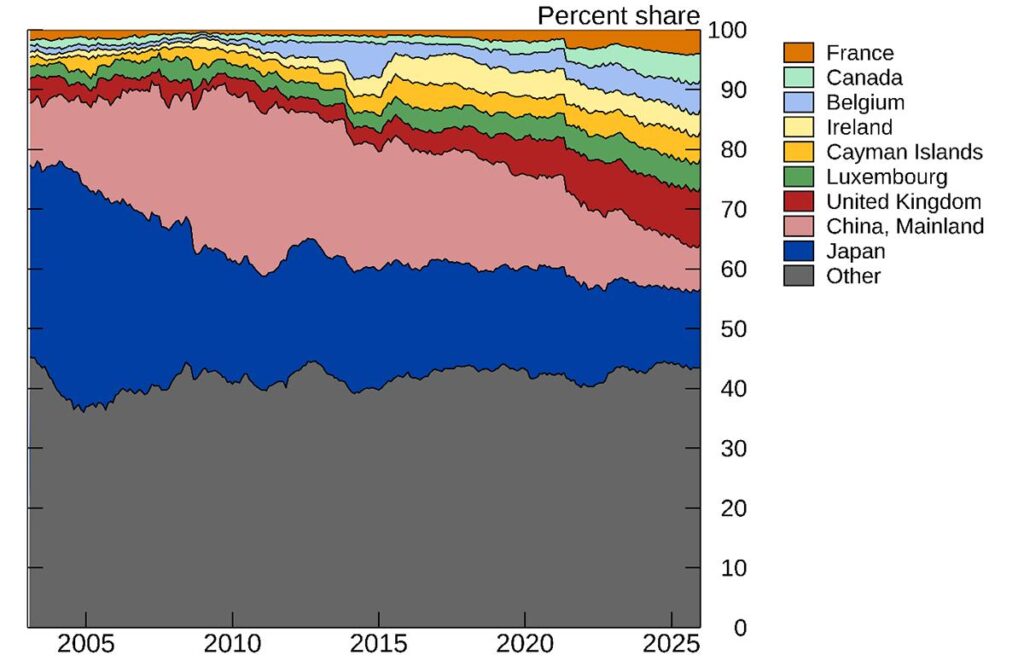
圖說:海外投資人持有的長期美國公債占長期可交易公債存量的比率。2025 年底約為 35%。此數據僅涵蓋長期可交易美債,不能直接解讀為全部美國聯邦債務的海外持有比例。
這裡有一個值得注意的變化:美國公債市場的規模持續擴大,但海外投資人持有長期美債的比重,並沒有同步回到過去的高點。但這並不代表海外投資人一定正在全面拋售美債。因為即使海外持有的美債金額增加,只要美債總供給成長得更快,海外持有比例仍然可能下降。
因此,持有比例下降,與實際持有金額減少,是兩件不同的事情。
真正需要分析的是:隨著美債供給持續增加,新增債券將由哪些投資人吸收,以及他們要求的報酬率是否正在改變。
海外買家還願意持有美債嗎?
在上一篇關於日本的分析中,我們已經討論過,當日本國內殖利率上升,海外債券的相對吸引力可能受到影響。但如果要判斷海外資金是否真的減少持有美債,仍必須回到實際數據。
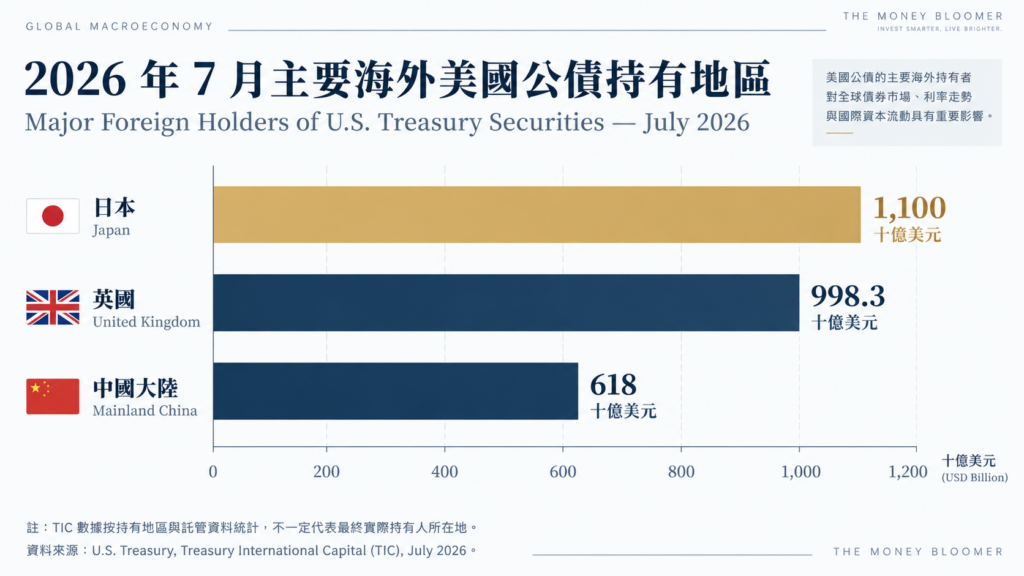
根據美國財政部公布的 Treasury International Capital(TIC)資料,截至 2026 年 7 月,海外投資人合計持有約 9.25 兆美元美國公債。
其中,日本持有約 1,103.9 十億美元,英國約 998.3 十億美元,中國大陸約 618.0 十億美元。
官方數據:U.S. Treasury|Major Foreign Holders of Treasury Securities
圖說:截至 2026 年 7 月,主要海外持有地區的美國公債持有金額,單位為十億美元。TIC 主要依託管與申報資料統計,不一定能準確辨識每一筆美債的最終實際持有人。
這組數據顯示,海外資金仍然是美債市場的重要需求來源。
不過,TIC 資料也有其限制。例如:某國投資人可能透過第三地的金融機構持有美債,因此統計上呈現的持有地區,不一定等於最終投資人的所在地。此外,某個國家的持有金額變化,也可能同時受到市場價格、交易與託管安排等因素影響,不能直接將單月減少解讀成政府主動拋售。
因此,比起單純問「日本或中國是不是正在賣美債」,更值得追問的是:
當全球投資人可以選擇的資產越來越多,美債是否仍能以原本的殖利率,吸引足夠的資金?
美債的問題,不只是有沒有人買,而是買家要求多少報酬
將前面的供給與需求放在一起,就能理解美債市場真正面臨的挑戰。
一方面,美國政府需要持續透過發債支應財政需求與到期債務再融資;另一方面,國內外投資人會根據利率、通膨、匯率避險成本、投資風險及其他資產的相對吸引力,決定是否增加美債配置。
如果市場對美債的需求同步增加,龐大的供給未必造成明顯的殖利率上升。但如果新增供給超過投資人在既有價格下願意吸收的數量,市場便可能需要透過更低的債券價格與更高的殖利率,吸引額外資金。
對短期國庫券而言,聯準會政策利率與貨幣市場資金需求通常具有重要影響。對 10 年期、30 年期公債而言,除了未來短期利率預期,投資人也需要評估長期通膨、利率波動與持有債券的風險。
因此,美債供給與買家結構的改變,可能不只影響債券價格,也可能改變投資人願意承擔長期利率風險所要求的補償。
這就帶出了下一個核心概念:Term Premium(期限溢酬)。
當市場對長期利率、通膨與債券供需的不確定性提高,投資人為什麼可能要求更多補償?而這些補償,又會如何反映在美國 10 年期與 30 年期公債殖利率之中?
Term Premium:為什麼投資人要求更高的期限溢酬?
如同我們在前面介紹的長期美債殖利率定價機制,長期美債殖利率不只反映市場對未來短期利率的預期,也包含投資人持有長期債券所要求的期限溢酬(Term Premium)。
但知道期限溢酬的存在,還不足以解釋它為什麼會改變。
尤其當美國政府需要持續發行公債,而投資人又隨著通膨、利率與全球資金配置的變化,重新評估長期債券的風險時,一個更重要的問題便浮現:即使投資人相信美國政府能夠按時償還本金與利息,為什麼仍可能要求更高的長期殖利率?
關鍵在於,投資人不只需要考慮債券到期時能否收回本金,也必須承擔持有期間利率變動、債券市場價格波動,以及未來利率不確定性所帶來的風險。
所以市場願意用多少額外報酬來補償這些長期風險,便是理解期限溢酬變化的重要切入點。
為什麼把錢借給美國政府 10 年,需要額外補償?
在前面的章節中,我們已經介紹過,長期美債殖利率可以概念性地拆解為「未來短期利率的預期平均值」與「期限溢酬(Term Premium)」兩個部分,但理解公式只是第一步。
真正值得追問的是:為什麼投資人有時願意接受很低的期限溢酬,有時卻要求更高的補償?
我們可以從投資人的選擇來理解。
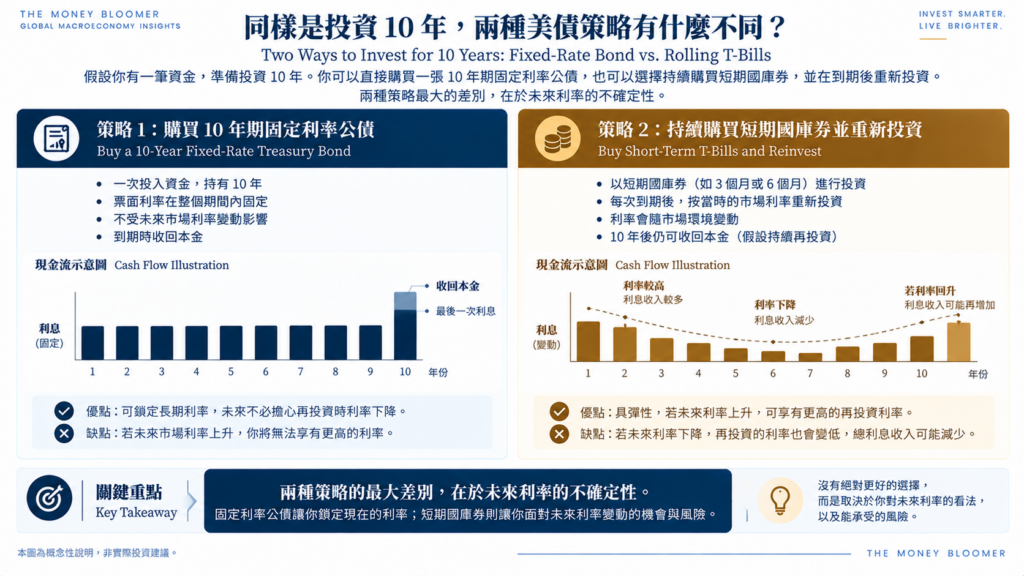
假設你有一筆資金,準備投資 10 年。你可以直接購買一張 10 年期固定利率公債,也可以選擇持續購買短期國庫券,並在到期後重新投資。
從這兩種策略可以發現,固定利率公債與短期國庫券最大的差別,在於投資人如何承擔未來利率的不確定性。
購買 10 年期固定利率公債,可以鎖定票息收入,但如果持有期間市場利率上升,債券價格可能下跌,提前出售便可能面臨資本損失。
相較之下,持續投資短期國庫券,可以在每次到期後按照當時的市場利率重新投資,但未來利息收入也會隨利率變化,因此需要承擔再投資風險(Reinvestment Risk)。
這正是期限溢酬(Term Premium)的重要性:投資人持有長期債券,相較於持續投資短期債券,可能要求額外的報酬補償,以承擔未來利率變化帶來的風險。
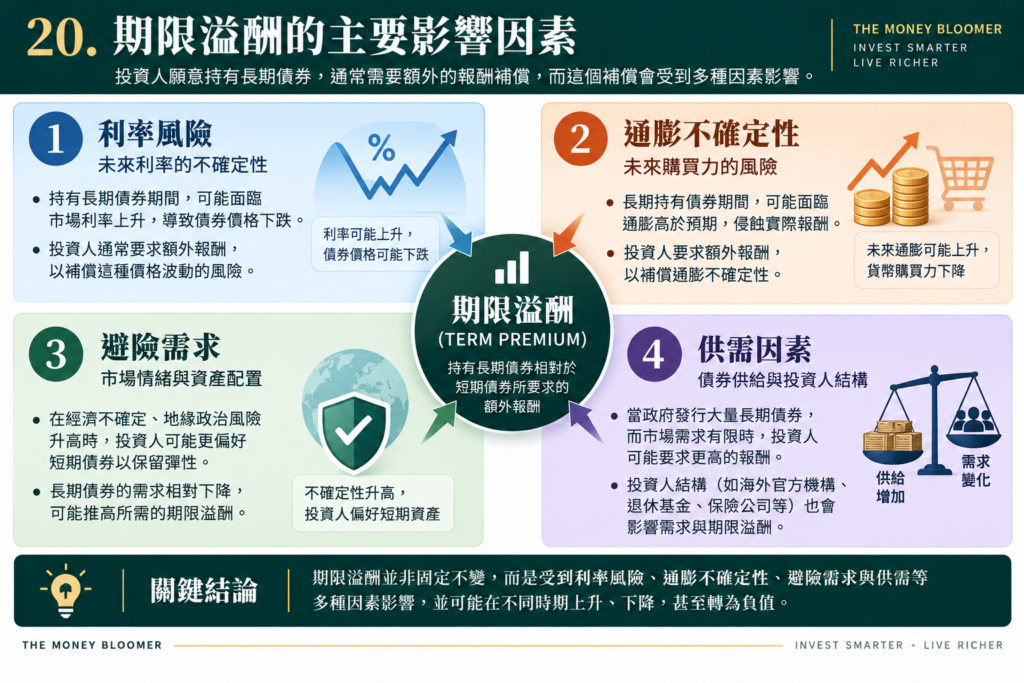
不過,期限溢酬並不一定永遠為正。當長期公債具有較高的避險或資產配置價值時,投資人也可能接受很低,甚至負值的期限溢酬。
期限溢酬不是固定的,它會隨市場風險改變
為什麼有些時期投資人願意接受很低的期限溢酬,有些時期卻要求更多補償?
因為投資人對未來利率的判斷,以及長期公債在整體投資組合中的作用,會隨經濟環境改變。例如:當市場相信通膨將長期維持低檔、未來利率相對穩定,投資人可能認為持有長期固定利率債券的風險較低。
但如果未來通膨變得難以預測,聯準會的政策路徑也充滿不確定性,投資人就可能更擔心長期公債的價格波動。這時,即使市場對未來短期利率平均水準的預期沒有明顯改變,長期殖利率仍可能因期限溢酬上升而提高。
而除了通膨與政策不確定性,美債供需也是需要觀察的因素。
當市場需要吸收更多長天期公債,投資人可能要求更高的報酬,才願意承擔額外的利率風險。不過,這些因素並不是彼此獨立,也不能把期限溢酬簡單理解成「美國財政風險溢酬」。
期限溢酬還可能受到債券市場流動性、投資人避險需求,以及股票與債券之間的風險關係影響。因此,期限溢酬上升,代表市場對持有長期債券所需補償的估計增加,但不一定代表投資人認為美國政府即將違約。
資料來源:Federal Reserve Bank of Dallas|Term Funding Premium: Time Is Money Even Absent Interest Rate Risk
如何知道期限溢酬是否真的上升?
這裡必須先釐清一個重要觀念:期限溢酬無法像美債殖利率一樣,直接從市場報價中觀察。
例如,我們可以直接查到某一天美國 10 年期公債的殖利率,但無法直接從這個數字知道,其中有多少來自未來短期利率預期,又有多少來自期限溢酬。因此,研究機構需要透過統計模型,估計這兩部分的變化。
紐約聯邦準備銀行所公布的 Adrian、Crump 與 Moench(ACM)模型,就是市場常用的期限溢酬估計方法之一。ACM 模型利用不同期限的美債殖利率資料,估計市場隱含的未來短期利率路徑,以及長期債券的期限溢酬。
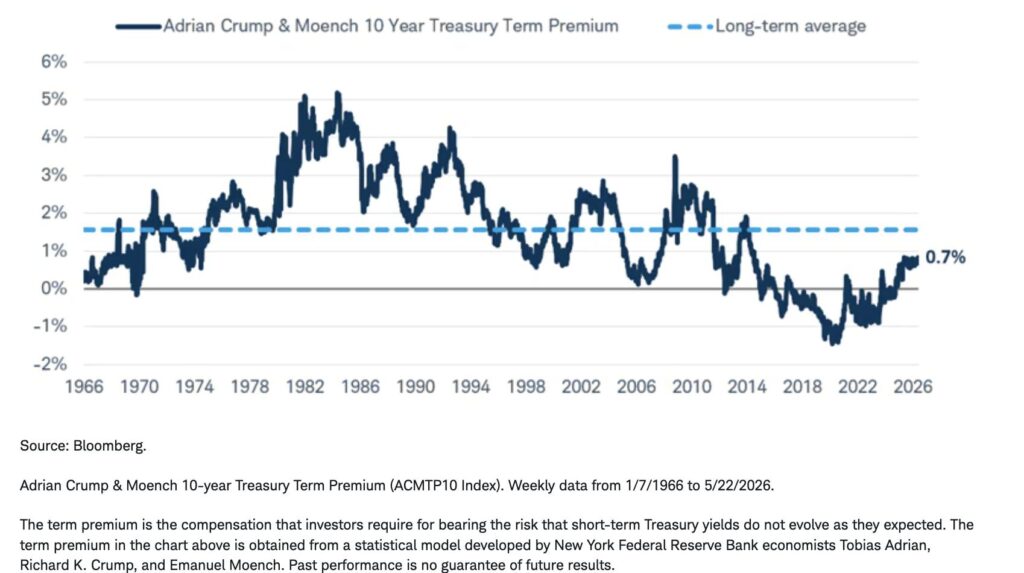
圖 17|美國 10 年期公債期限溢酬歷史走勢(1966–2026)。
圖說:根據 Adrian、Crump 與 Moench(ACM)模型估計,美國 10 年期公債期限溢酬在不同經濟環境下出現顯著變化,甚至曾降至負值。截至 2026 年 5 月 22 日,圖中期限溢酬約為 0.7%,低於圖示長期平均約 1.5%–1.6%。期限溢酬為統計模型估計值,並非直接觀察的市場報價。
資料來源:Bloomberg,ACMTP10 Index;模型由 Federal Reserve Bank of New York 研究人員開發。
延伸資料:Federal Reserve Bank of New York|Treasury Term Premia
從這張歷史走勢圖可以發現,期限溢酬並不是固定不變的數字,而是會隨著市場對未來利率、通膨及長期持債風險的評估而變化。
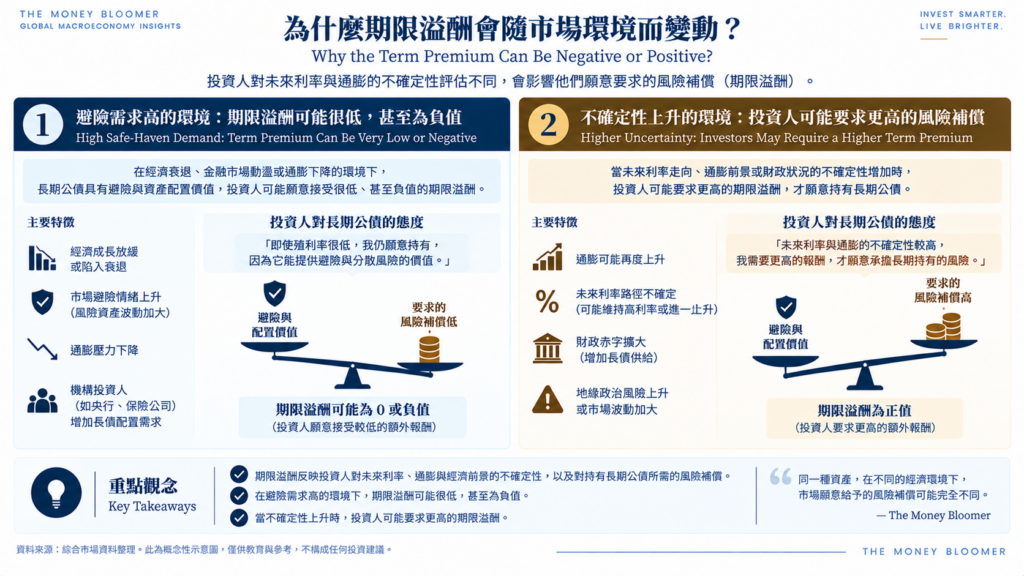
例如,在部分市場環境下,投資人可能因為長期公債具有避險與資產配置價值,而願意接受很低、甚至負值的期限溢酬;但當未來利率與通膨的不確定性增加時,投資人也可能要求更高的風險補償。
不過,這張圖的資料僅截至 2026 年 5 月,無法直接說明 2025 年 10 月至 2026 年 10 月期間,期限溢酬究竟上升或下降多少。
因此,雖然前面的殖利率曲線比較顯示,過去一年美國不同期限的公債殖利率均有所提高,但單靠殖利率曲線與這張歷史圖,仍無法判定這一年殖利率上升主要來自政策利率預期,還是期限溢酬的變化。而且期限溢酬本身並不等同於財政風險溢酬。即使期限溢酬上升,也不能直接認定這些變化全部來自美國財政赤字。
因此,期限溢酬提供了理解長期美債殖利率的重要分析角度,但要判斷背後的驅動因素,仍需要結合債券供需、通膨預期及投資人結構進一步分析。
美國財政赤字,會推高期限溢酬嗎?
回到前面討論的美國財政問題。
當政府持續出現赤字,需要透過發行更多公債籌措資金,市場就必須吸收新增的債券供給。如果新增供給集中在長天期公債,投資人需要承擔的整體利率風險也可能增加。在其他條件不變的情況下,這可能使投資人要求更高的期限溢酬。
美國堪薩斯城聯邦準備銀行於 2025 年 11 月發表的研究指出,持續增加的美國公債供給,可能對利率形成向上壓力,並影響期限溢酬與長期中性利率。而 2026 年 4 月另一份研究進一步發現,債務供給擴張的衝擊,可能透過期限溢酬推高殖利率,並使金融條件收緊。
但這些研究也提醒我們,發債總量與債務期限結構的影響並不完全相同。因此,不能只看到美國國債規模增加,就直接認定期限溢酬一定會等幅上升。
資料來源:
Kansas City Fed|Higher Treasury Supply Is Likely to Put Upward Pressure on Interest Rates
Kansas City Fed|Treasury Supply Shocks: Propagation Through Debt Expansion and Maturity Adjustment
這也說明,財政赤字與美債殖利率之間,並不存在一條簡單且固定的因果公式。
財政赤字增加,可能提高政府融資需求;融資需求增加,可能改變市場需要吸收的債券供給;而當投資人要求更多長期持債補償時,期限溢酬才可能進一步上升。
但每一個環節,都會受到市場需求、貨幣政策、發債期限及經濟前景的影響。
買家結構改變,為什麼也可能影響殖利率?
除了美債發行規模,市場買家的組成也很重要。例如:部分海外官方機構持有美債,主要是為了管理外匯存底或維持高流動性的美元資產配置。
相較之下,共同基金、避險基金及其他私人投資人,可能更重視市場價格、預期報酬與投資風險。因此,即使美債仍然有人購買,不同買家願意接受的價格,也可能有所不同。
2026 年 9 月,聯準會研究人員發表了一份關於美債供需的研究,指出美債市場的投資人結構已逐漸改變。
研究發現,對價格較不敏感的海外官方投資人參與比重下降,而對價格更敏感的避險基金及私人投資人扮演更重要的角色。在研究模型中,若美債供給增加 1,000 億美元,估計可能使 5 年期公債殖利率提高約 3 個基點。但這是模型估計的供需效果,並不是每增加 1,000 億美元發債,殖利率就一定上升 3 個基點。
資料來源:Federal Reserve|Estimating Yield Impacts of Treasury Demand and Supply Changes, September 2026
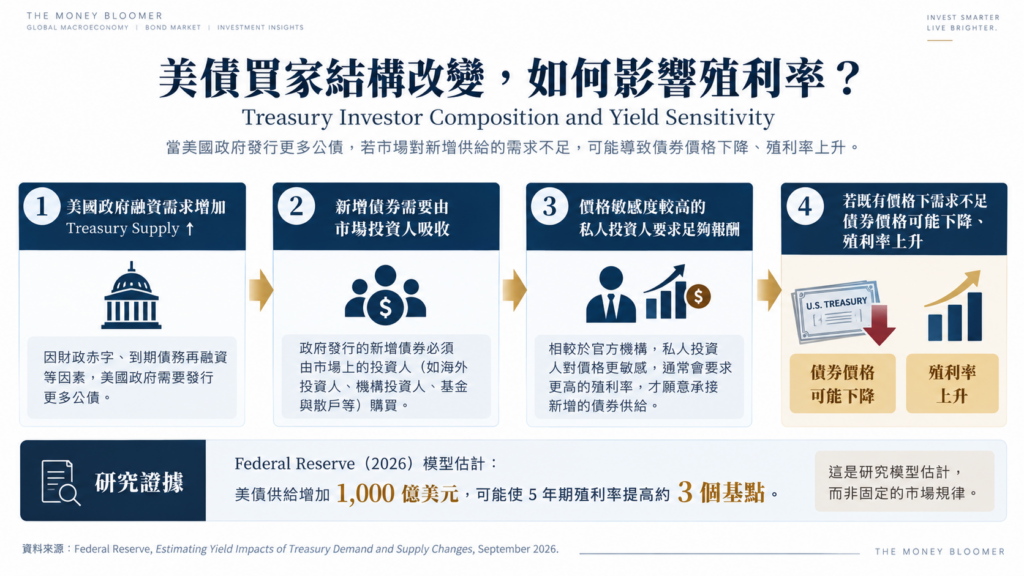
圖說:美債市場從部分價格敏感度較低的官方持有人,逐步轉向更多價格敏感度較高的私人投資人時,新增債券供給可能需要透過殖利率調整來吸引需求。此圖為研究機制示意,不代表所有投資人均具有相同交易行為。
這個變化的重要性在於:美債市場真正需要面對的,不只是有沒有人願意購買,而是未來的新增供給,需要多高的殖利率才能被市場吸收。
因此,當美國政府持續增加融資需求,而投資人又更重視價格與風險補償時,長期美債殖利率便可能面臨額外壓力。但這仍不代表美債市場一定會失去正常運作能力。
真正值得關注的是:當市場要求更高的殖利率,才能持續吸收美國政府發行的公債,政策制定者又能如何回應?
尤其當長期殖利率持續維持高檔,除了增加政府未來的融資成本,也可能透過房貸、企業借款與金融資產估值,對整體經濟形成壓力。市場有時將投資人透過拋售債券、推高殖利率,對政府財政或貨幣政策形成壓力的現象,稱為債券義警(Bond Vigilantes)。
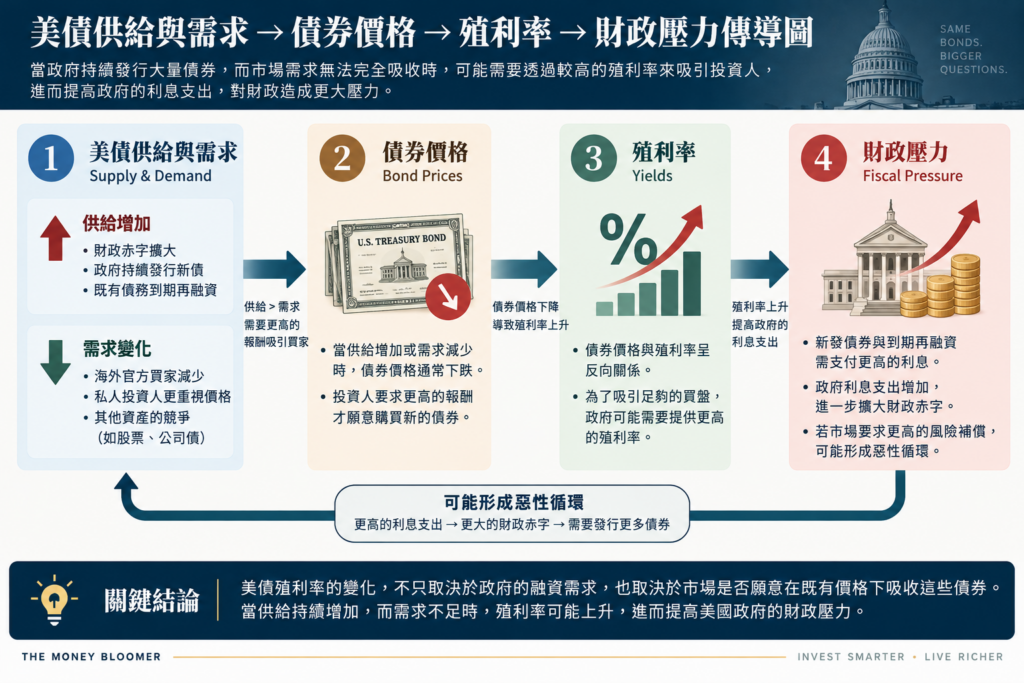
但美國政府並非只能被動面對債券市場的變化。近年來,美國財政部持續調整公債發行與回購安排;另一方面,穩定幣市場的發展,也可能為短期美債帶來新的需求來源。
問題是,這些措施究竟能改善美債市場的供需與流動性,還是只能暫時緩解市場壓力?
美國如何應對長債壓力?Bessent Put 與 GENIUS Act
當美國政府持續增加融資需求,而市場又要求更高的長期殖利率,財政部能做些什麼?
除了調整公債發行規模與期限結構,美國財政部也透過債券回購機制改善市場流動性。另一方面,穩定幣市場的發展,則可能為短期美債創造新的需求來源。
這兩項措施看似不同,卻都與美債市場能否持續有效運作有關。
但它們是否真的能降低美國的長期融資壓力?
Bessent Put:財政部為什麼擴大長債回購?
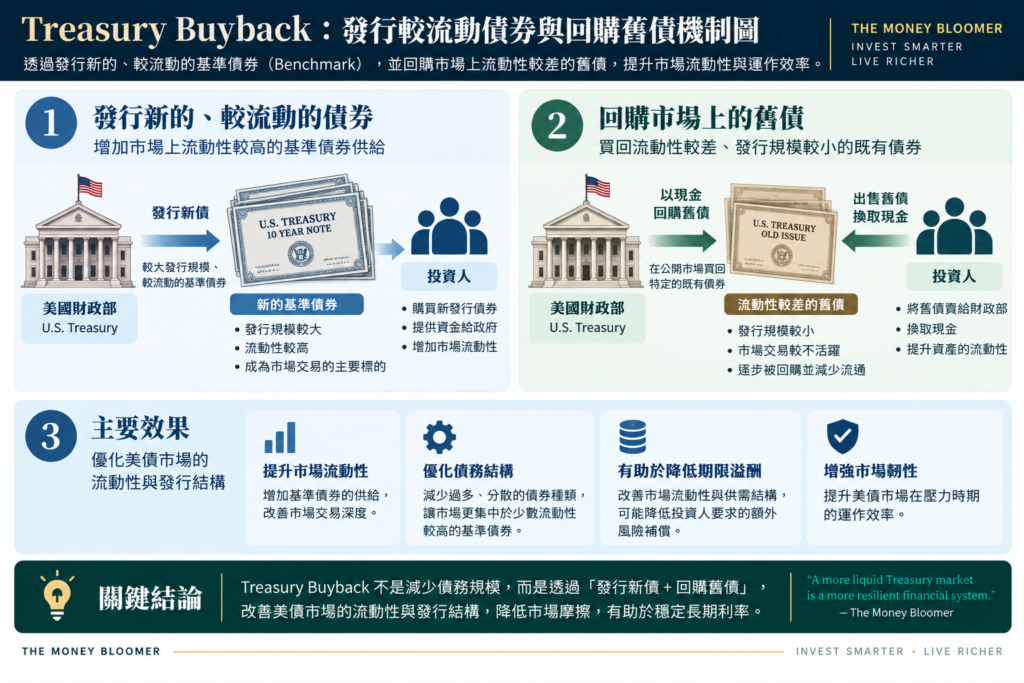
2026 年 8 月 19 日,美國財政部宣布,自 9 月 9 日起,將 10–20 年期與 20–30 年期名目公債的流動性支持回購規模,由原本每次最高 20 億美元,提高至至少 40 億美元。
這項安排預計持續至 11 月 4 日,之後再根據季度融資計畫公布後續安排。
消息引起市場關注,部分評論將這種財政部透過回購支持長天期公債市場的做法,稱為 Bessent Put(貝森特賣權)。
為什麼叫做 Put?
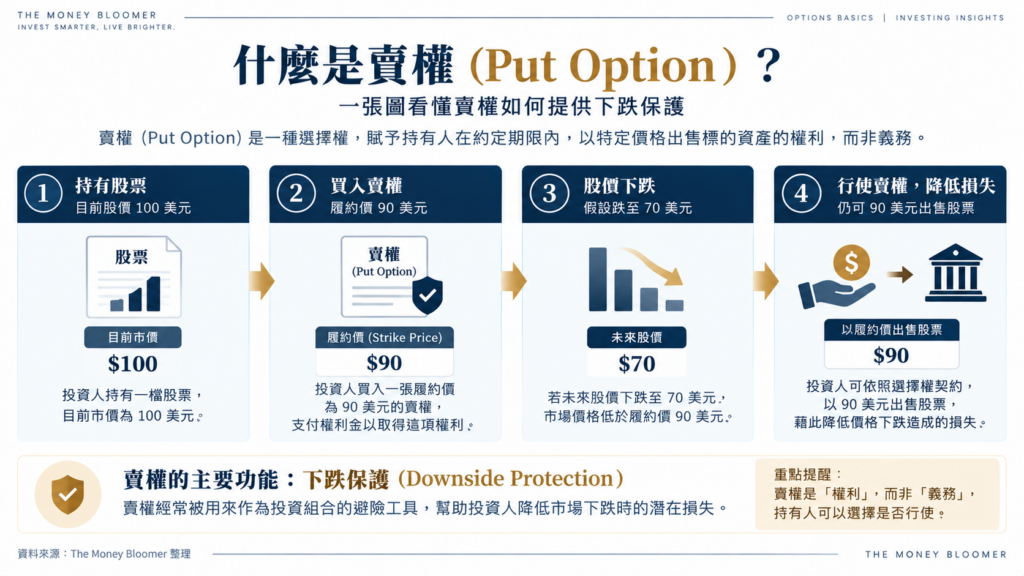
在金融市場中,賣權(Put Option)是一種選擇權,賦予持有人在約定期限內,以特定價格出售標的資產的權利,而非義務。舉例來說,假設投資人持有一檔目前市價為 100 美元的股票,同時買入履約價(Strike Price)為 90 美元的賣權。如果未來股價下跌至 70 美元,投資人仍可依照選擇權契約,以 90 美元出售股票,藉此降低價格下跌造成的損失。這也是為什麼賣權經常被用來作為投資組合的下跌保護工具。
註:以上為簡化案例,未計入購買賣權的權利金及交易成本。
而所謂的 Bessent Put,便是借用了這種「下跌保護」的概念。
當長期美債殖利率快速上升、債券價格下跌時,如果市場預期財政部可能透過回購操作,改善部分長天期公債的交易流動性,投資人便可能將這種政策安排視為潛在的市場支持力量。
注意:Bessent Put 並不是美國財政部的正式政策名稱,也不是真正的 Put Option。
財政部並沒有承諾在特定價格買回所有美債,也沒有為長期殖利率設定上限。因此,Treasury Buyback 更適合被理解為債務管理與市場流動性工具,而不是政府提供的債券價格保險。
改善市場流動性,不等於保證債券價格上漲,更不代表美國財政赤字已經獲得解決。
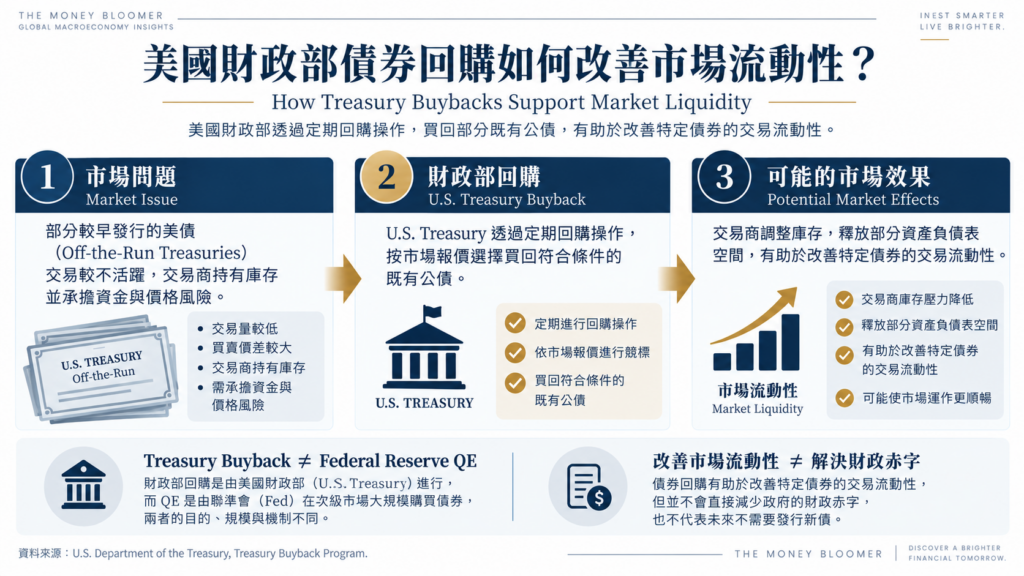
Treasury Buyback:為什麼財政部要買回自己發行的公債?
那麼,財政部為什麼要買回自己發行的公債?
關鍵在於市場流動性(Market Liquidity)。
美國公債雖然是全球交易最活躍的金融資產之一,但不同債券的交易活躍程度並不相同。例如:最新發行的基準公債(On-the-Run Treasuries),通常具有較高的市場關注度與交易量;相較之下,較早發行、但尚未到期的公債(Off-the-Run Treasuries),交易可能較不活躍。
當市場波動增加,部分較舊的債券可能需要以更大的價格折讓才能出售。財政部透過定期回購這些債券,可以為市場提供額外的交易管道,改善部分債券的流動性,也讓交易商更容易調整庫存與資產負債表。
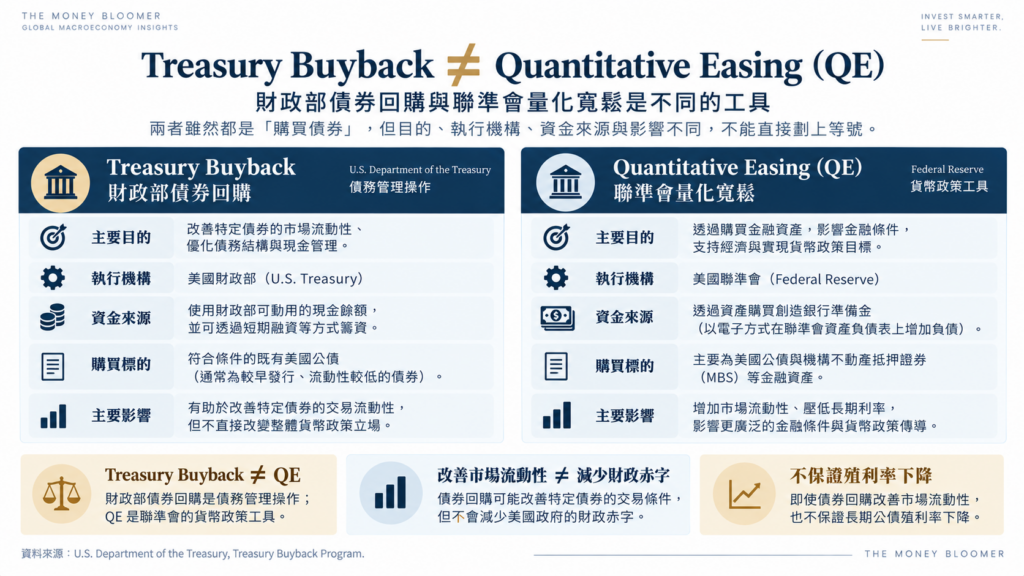
不過,這裡必須區分兩個容易被混淆的概念:
Treasury Buyback(財政部債券回購)≠ Quantitative Easing(聯準會量化寬鬆,QE)。
QE 是聯準會透過購買金融資產,影響金融條件與貨幣政策傳導的工具。
Treasury Buyback 則屬於財政部的債務管理操作,主要目的包括改善市場流動性與現金管理。
財政部需要透過自身可動用的資金及融資安排支付回購款項,而不是像聯準會一樣,透過資產購買創造銀行準備金。因此,即使 Treasury Buyback 可能改善部分債券的交易條件,也不能直接將它理解成另一種 QE。
更重要的是,改善市場流動性,不等於減少美國政府的財政赤字,也不保證長期公債殖利率下降。
GENIUS Act:穩定幣會成為美債的新買家嗎?
除了改善既有公債的市場流動性,美國也出現了另一項值得關注的變化:穩定幣市場正在成為短期美債的潛在需求來源。2025 年 7 月 18 日,美國正式制定《GENIUS Act》,為支付型穩定幣(Payment Stablecoins)建立聯邦監管架構。
穩定幣是一種試圖維持固定參考價值的數位資產。以美元穩定幣為例,發行商通常設計相應的儲備及贖回機制,以支持其與美元之間的價值關係。
根據 GENIUS Act,受規範的支付型穩定幣發行商,必須以至少 1:1 的合格儲備資產支持流通中的穩定幣。合格儲備資產包括現金、符合規定的存款、到期期限符合要求的短期美國公債,以及符合條件的回購交易與政府貨幣市場基金等。其中,美國公債的合格期限條件,主要是剩餘期限或原始發行期限不超過 93 天。
資料來源:U.S. Congress|GENIUS Act, Public Law 119-27
這為什麼與美國財政有關?
假設一家穩定幣發行商新增發行 100 億美元的穩定幣,就需要配置相應的合格儲備資產。如果其中一部分資金投入短期美國國庫券(Treasury Bills),便可能增加市場對短期美債的需求。但這裡要特別注意:GENIUS Act 並沒有規定所有穩定幣儲備都必須購買美債。因此,穩定幣市場擴張可能帶來新的短債需求,但實際規模仍取決於發行商的資產配置、資金來源與市場需求。
穩定幣的美債需求,究竟有多大?
根據美國財政部借款諮詢委員會(Treasury Borrowing Advisory Committee, TBAC)2026 年第一季的研究簡報,Tether 與 Circle 的儲備資產中,美國國庫券已占有重要比重。
該簡報指出,截至所使用的 2025 年資料期間,兩家主要發行商的儲備資產中,國庫券約占 53%;自 2022 年以來,兩家持有的國庫券增加約 700 億美元。
不過,從整體美債市場來看,穩定幣發行商持有的美債仍不到市場總存量的 1%。
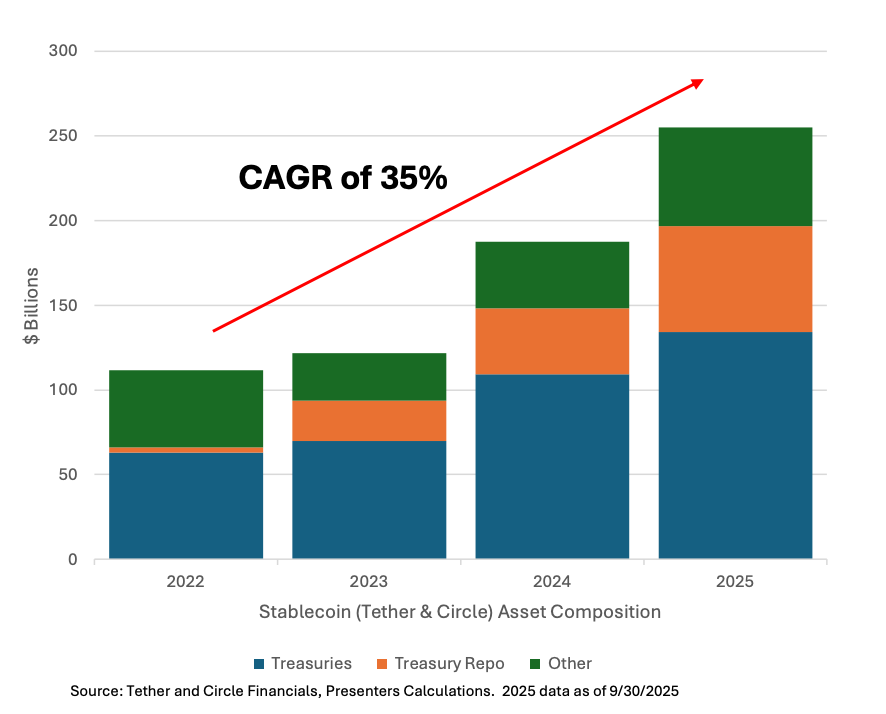
圖說:比較 Tether 與 Circle 的穩定幣儲備資產組成,包括美國國庫券、回購交易及其他資產。圖中使用的 2025 年資料截至 9 月 30 日,並非 2026 年最新持有金額。
資料來源:U.S. Treasury|TBAC Q1 2026 Presentation
這組數據說明,穩定幣確實可能成為短期美債的重要新增需求來源,但目前仍不足以單獨解決美國龐大的政府融資需求。而且,穩定幣儲備需求主要集中在短期、高流動性的資產,因此即使穩定幣市場持續成長,受益最直接的也可能是短期國庫券市場,而不是 10 年期或 30 年期長債。
另一個容易被忽略的問題是:穩定幣需求增加,不一定代表全球金融體系出現等量的新資金。如果投資人只是將原本存放在銀行或貨幣市場基金的美元資金轉入穩定幣,可能主要改變資金的持有形式,而不一定增加整體美元資產需求。因此,穩定幣可能改變誰在持有美債,以及短期美債的需求結構,但不能直接視為美國財政問題的解方。
改善市場流動性,不等於解決長期財政問題
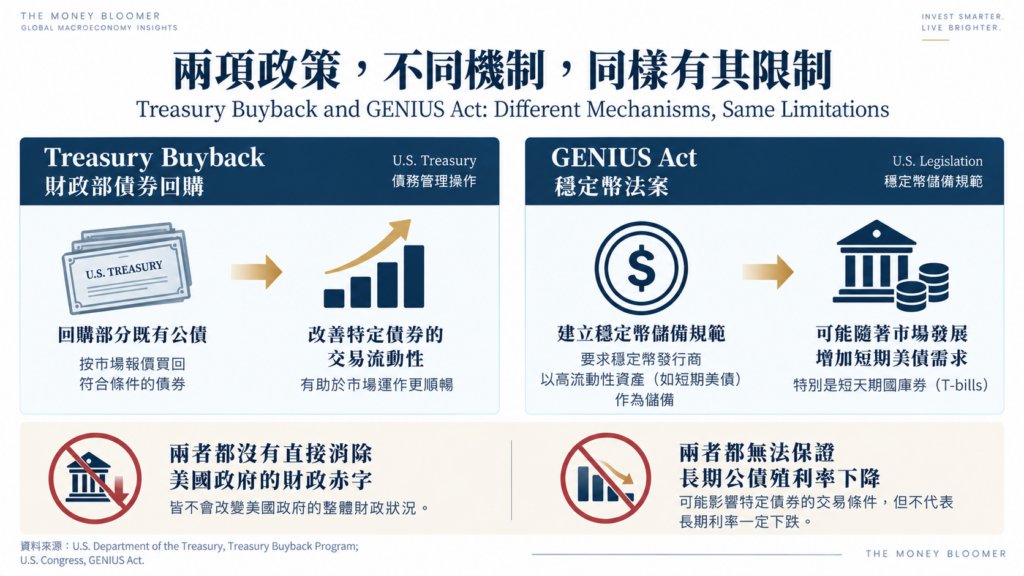
將 Treasury Buyback 與 GENIUS Act 放在一起觀察,可以發現兩者處理的是不同問題。
Treasury Buyback 主要透過回購改善部分既有公債的交易流動性;GENIUS Act 則透過穩定幣儲備規範,可能隨著市場發展增加短期美債需求。但兩者都沒有直接消除美國政府的財政赤字,也無法保證長期公債殖利率下降。
真正決定美國長期融資成本的,仍是市場對未來短期利率、通膨、債券供需及持有風險所要求的補償
這也帶出了本文最後一個重要問題:為什麼同樣是美債殖利率上升,有時美元走強、黃金下跌;有時卻可能出現美元走弱、黃金上漲?
高殖利率不一定代表強美元:從 Fed 升息、黃金下跌到貨幣稀釋交易
前面我們已經討論,美國長期公債殖利率不只受到聯準會政策影響,也反映市場對未來通膨、財政、債券供需與期限溢酬的重新評估。但當這些力量同時發生變化,影響就不再局限於債券市場。美元與黃金,也可能出現截然不同的反應。
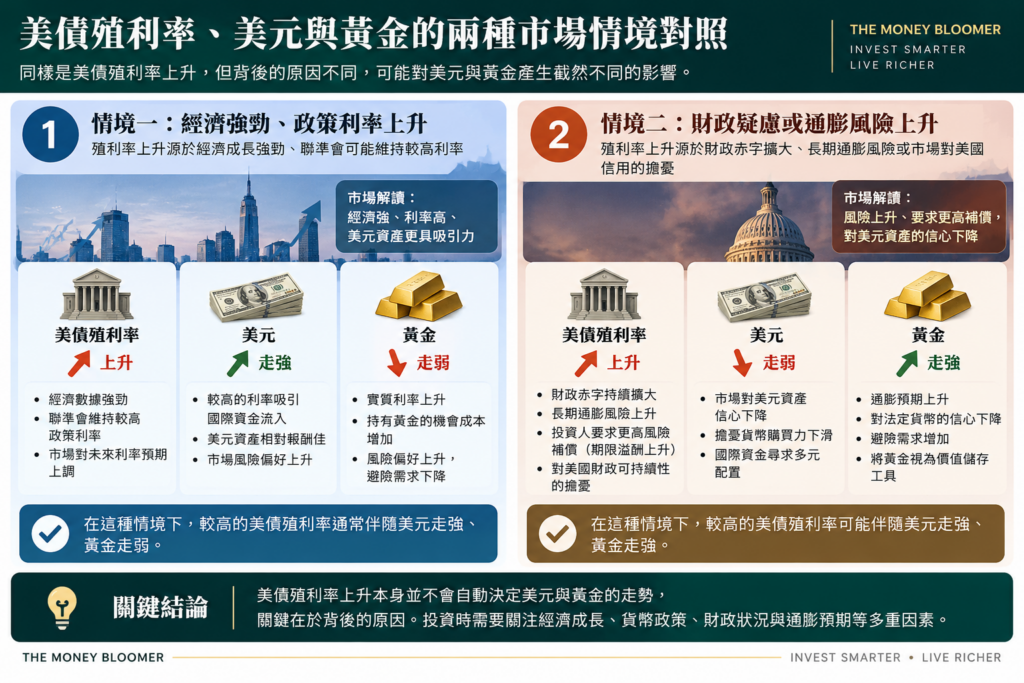
傳統上,當美國公債殖利率上升,美元資產可能因為相對報酬提高而更具吸引力;另一方面,黃金本身不支付利息,當市場利率上升,持有黃金的機會成本也可能增加。
因此,我們經常看到一種市場組合:美債殖利率上升 → 美元走強 → 黃金承壓。
但這並不是永遠成立的公式。
如果殖利率上升的原因,並不是經濟成長改善或聯準會政策預期轉向緊縮,而是投資人開始擔心財政赤字、長期通膨或貨幣購買力,美元與黃金的反應就可能不同。
真正需要理解的,不只是美債殖利率上升了多少,而是市場究竟在為什麼風險重新定價。
通膨風險升溫,為什麼黃金卻可能下跌?
2026 年 9 月 16 日,聯準會宣布升息 25 個基點,將聯邦基金利率目標區間提高至 3.75%–4.00%。這項決策反映聯準會在通膨仍高於 2% 目標的情況下,選擇進一步收緊貨幣政策。
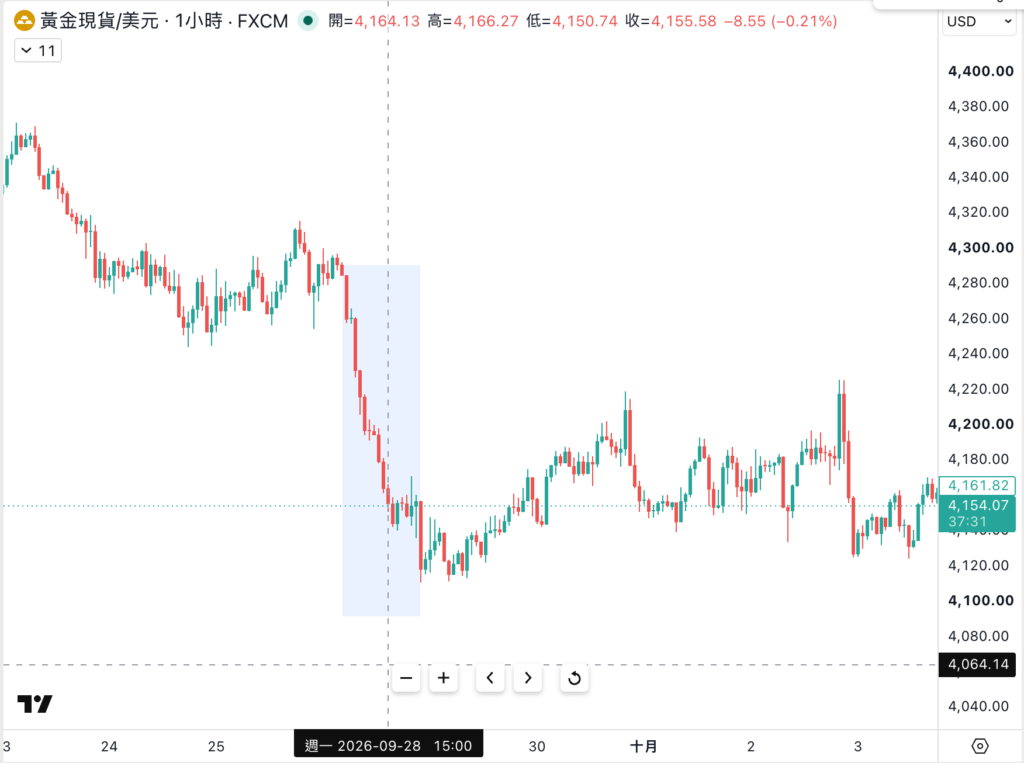
而金融市場也迅速作出反應。
根據 Reuters 當日報導,聯準會升息後,美元指數上漲約 0.57%,美國 2 年期公債殖利率上升約 7 個基點;現貨黃金則下跌約 1.2%,至每盎司約 4,240 美元。
更明顯的市場反應出現在 9 月 28 日。當時市場對後續升息的預期升溫,美國長期公債殖利率進一步攀升,現貨黃金盤中一度下跌約 4%,觸及每盎司約 4,111 美元。
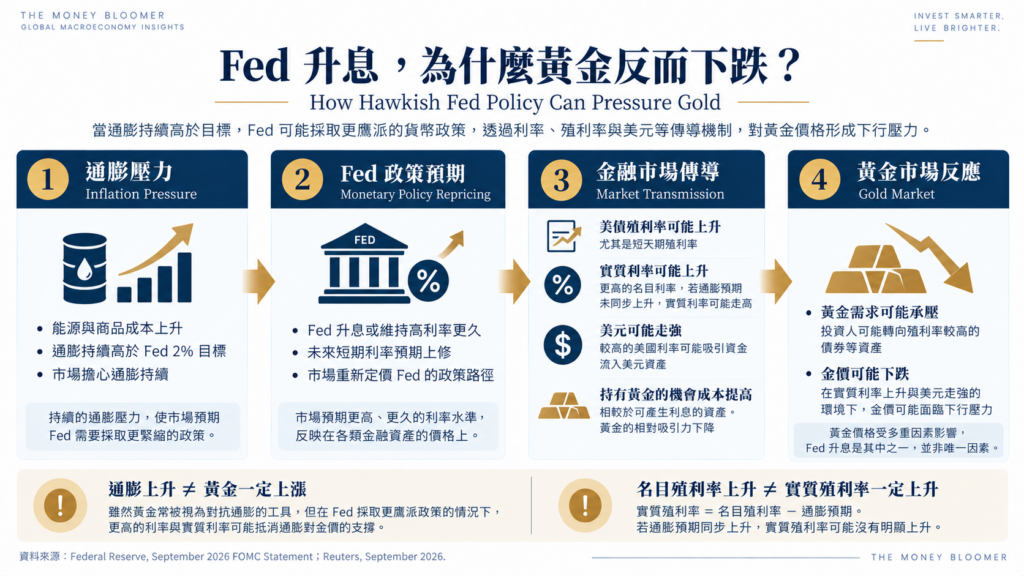
圖說:當市場上修 Fed 政策利率預期,美債殖利率與美元可能受到支撐,黃金則可能因實質利率與持有機會成本提高而承壓。此圖為傳導機制示意,並非固定的市場規律。
但這裡有一個值得思考的問題:黃金不是被視為抗通膨與避險資產嗎?為什麼當通膨風險上升時,金價反而下跌?關鍵在於,通膨對黃金可能產生兩股方向不同的力量。
黃金的兩股力量:通膨避險需求與持有機會成本
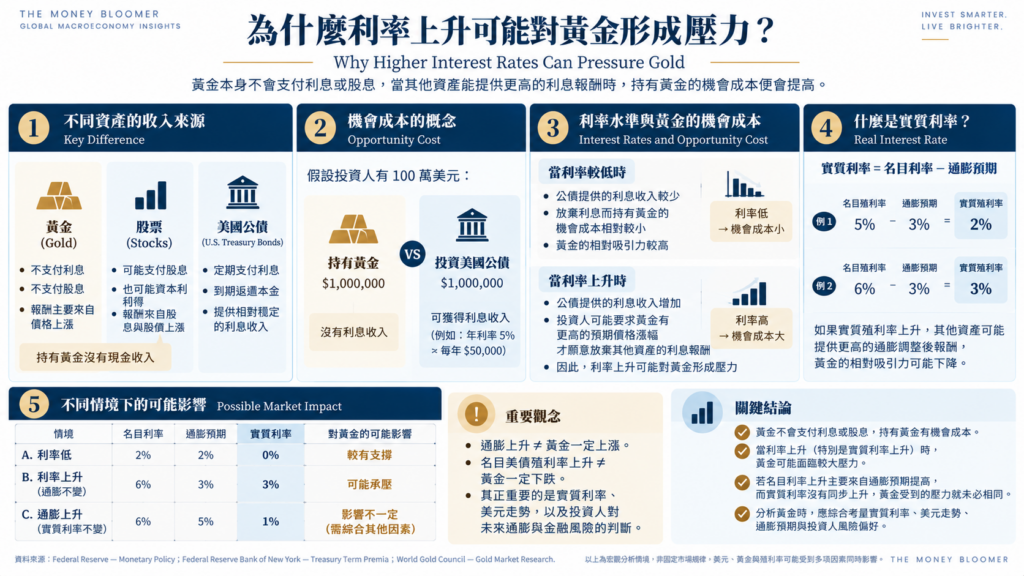
黃金與股票、債券最大的差別之一,在於黃金本身不會定期支付利息或股息。
假設投資人有 100 萬美元,可以選擇持有黃金,也可以投資於能提供利息收入的美國公債。當市場利率較低時,放棄利息收入、轉而持有黃金的機會成本相對較小。但如果美債殖利率上升,投資人便可能要求黃金具有更高的預期價格漲幅,才願意放棄其他資產提供的利息報酬。因此,在其他條件不變的情況下,利率上升可能對黃金形成壓力。
不過,分析黃金時,比起只看名目殖利率,更值得觀察的是實質利率(Real Interest Rate)。
實質利率可以簡化理解為名目利率扣除通膨預期後的報酬率。
例如,假設某項債券的名目殖利率為 5%,市場預期通膨率為 3%,其近似的事前實質殖利率便是 2%。如果名目殖利率上升至 6%,但預期通膨率仍維持 3%,實質殖利率便提高至約 3%。
對持有黃金的投資人而言,這代表其他資產可能提供更高的通膨調整後報酬,因此黃金的相對吸引力可能下降。反過來說,如果名目殖利率上升主要來自通膨預期提高,而實質殖利率沒有同步上升,黃金受到的壓力就未必相同。
這也是為什麼,通膨上升不代表黃金一定上漲;名目美債殖利率上升,也不代表黃金一定下跌。真正重要的是實質利率、美元走勢,以及投資人對未來通膨與金融風險的判斷。
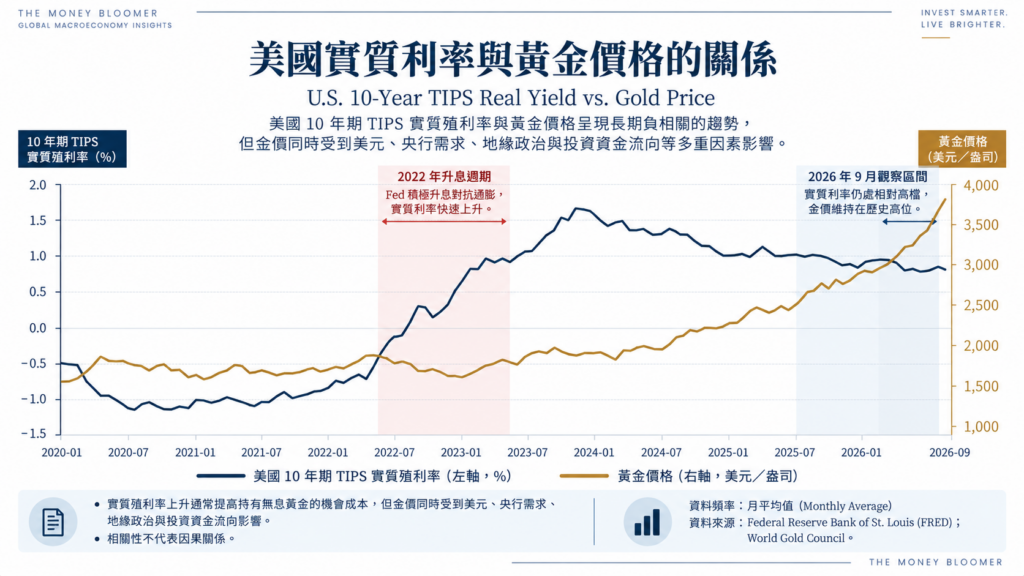
圖表類型:依真實歷史數據製作的雙軸折線圖。
資料來源:
圖說:比較美國 10 年期 TIPS 實質殖利率與美元計價黃金價格。實質殖利率提高通常增加持有無息黃金的機會成本,但黃金價格也受到央行需求、地緣政治、美元及資金流向等因素影響。相關性不代表因果關係。
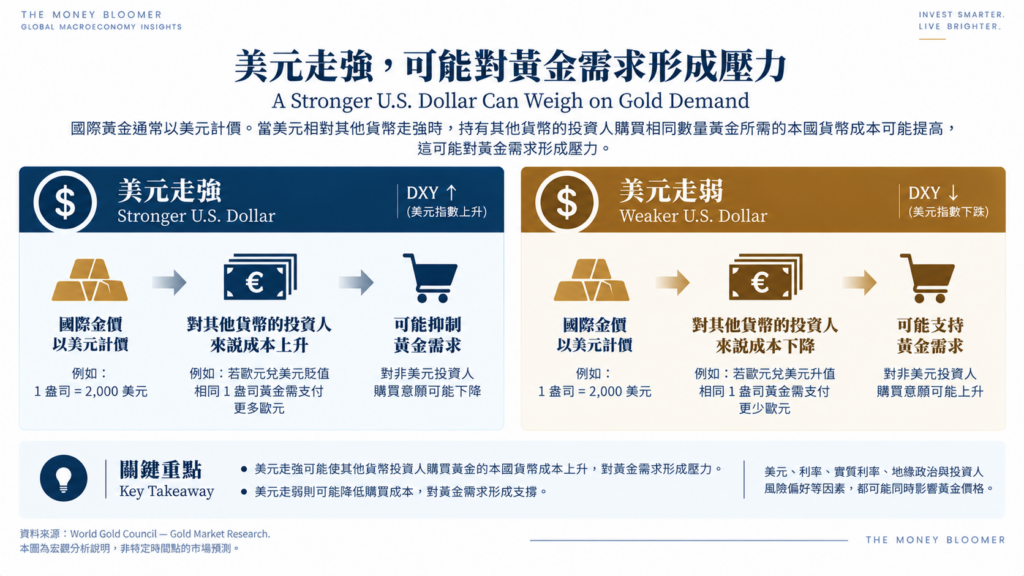
此外,美元也是另一個重要變數。
由於國際黃金通常以美元計價,當美元相對其他貨幣走強時,對持有其他貨幣的投資人而言,購買相同數量黃金所需的本國貨幣成本可能提高。這可能對黃金需求形成壓力。
因此,2026 年 9 月的黃金下跌,可以從市場上修 Fed 政策利率預期、美元走強,以及實質利率與持有機會成本變化的角度理解。但這仍只是其中一種市場情境。
為什麼有時美債殖利率上升,美元反而可能走弱?
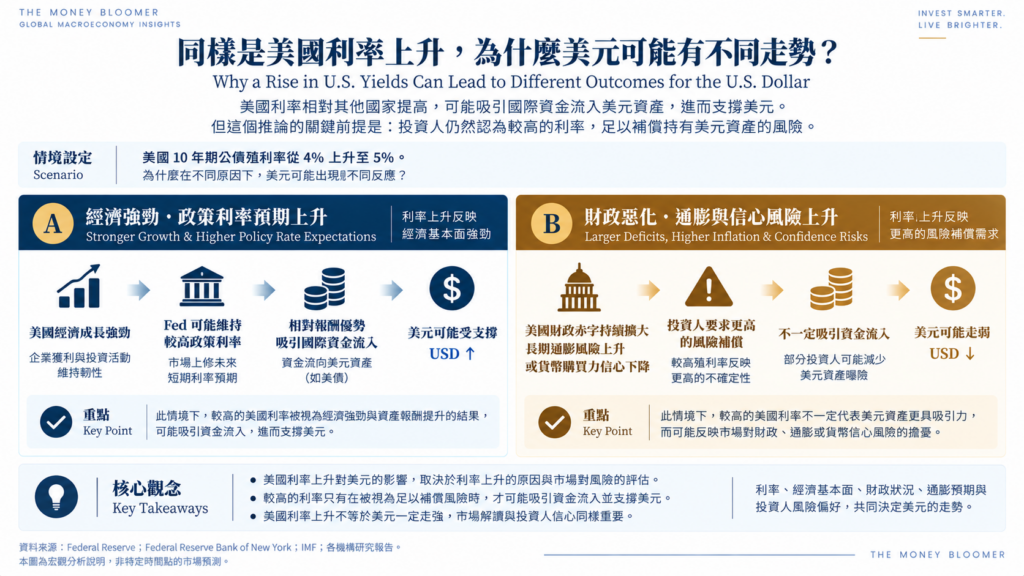
一般而言,美國利率相對其他國家提高,可能吸引國際資金流入美元資產,進而支撐美元。但這個推論有一個重要前提:投資人仍然認為較高的利率,足以補償持有美元資產的風險。
換句話說,美債殖利率上升,不一定代表美元資產變得更有吸引力,還必須進一步理解:究竟是什麼原因,讓市場要求更高的報酬?
假設美國 10 年期公債殖利率從 4% 上升至 5%。
如果上升的主要原因,是美國經濟成長強勁、聯準會可能維持較高政策利率,美元可能因相對報酬優勢而受到支撐。但如果市場認為殖利率上升,是因為美國財政赤字持續擴大、長期通膨風險增加,或投資人對貨幣購買力的信心下降,情況就可能不同。此時,較高的殖利率不一定代表美元資產更具吸引力,而可能是投資人要求更多補償,才願意持有長期美元債券。
這裡可以用企業債券作為比喻。
當一家公司的債券殖利率從 4% 上升至 8%,我們不能直接認為這家公司變得更值得投資。因為殖利率上升,也可能是投資人擔心企業信用風險提高,因此要求更高報酬。
美國公債與企業債券的信用風險性質並不相同,不能直接類比違約風險;但這個例子提醒我們:殖利率提高,有時反映的是報酬機會,有時反映的是投資人要求更高的風險補償。
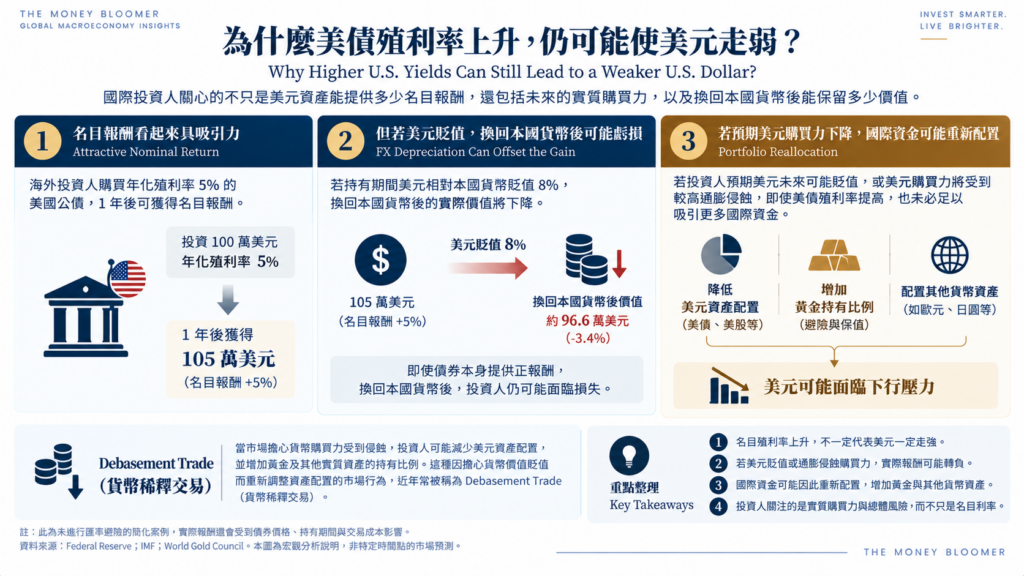
那麼,為什麼這可能使美元走弱?
關鍵在於,國際投資人真正關心的,不只是美元資產能提供多少名目報酬,還包括未來的實質購買力,以及換回本國貨幣後能保留多少價值。
例如,假設一名海外投資人購買年化殖利率為 5% 的美國公債,但持有期間美元相對其本國貨幣貶值 8%。即使債券本身提供正報酬,換回本國貨幣後,投資人仍可能面臨損失。
註:此為未進行匯率避險的簡化案例,實際報酬還會受到債券價格、持有期間與交易成本影響。
因此,如果投資人預期美元未來可能貶值,或美元購買力將受到較高通膨侵蝕,即使美債殖利率提高,也未必足以吸引更多國際資金。當部分投資人因此降低美元資產配置,或增加其他貨幣與黃金的持有比例時,美元便可能面臨下行壓力。
這種因擔心貨幣購買力受到侵蝕,而重新調整美元、黃金及其他資產配置的市場行為,近年常被稱為Debasement Trade(貨幣稀釋交易)。
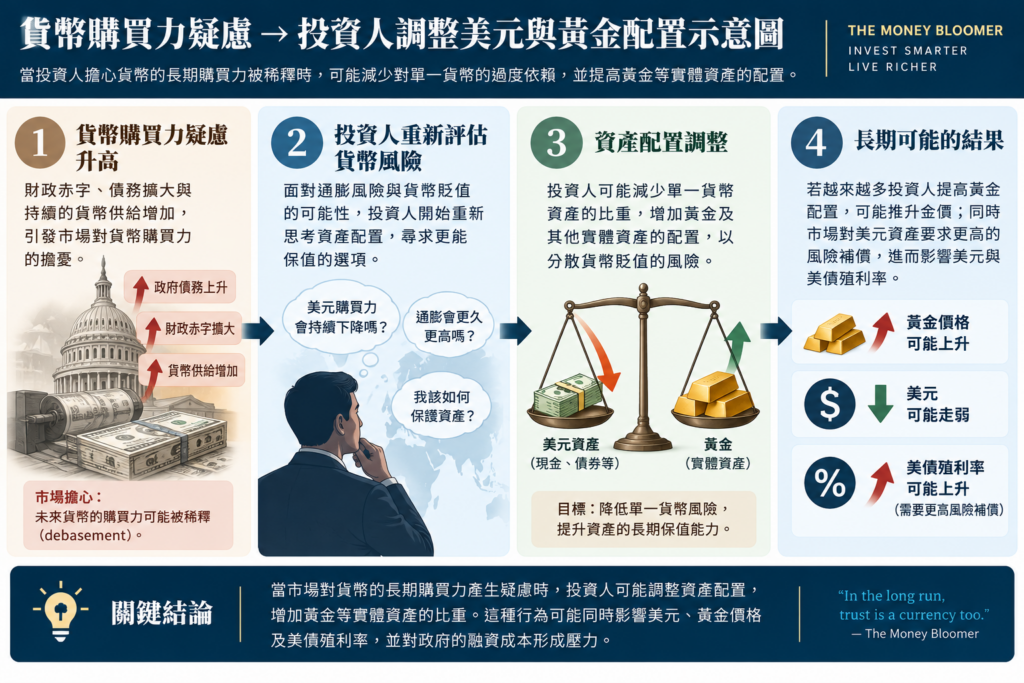
所謂貨幣稀釋,並不是指美元突然失去支付功能,而是市場擔心,當政府債務持續增加、通膨風險難以控制,或政策可信度受到質疑時,法定貨幣的長期購買力可能逐漸受到侵蝕。在這樣的情境下,部分投資人可能增加黃金等不直接依賴單一政府信用承諾的資產配置,以分散貨幣購買力風險。因此,市場有時可能出現一種看似矛盾的組合:長期美債殖利率上升,但美元沒有同步走強,黃金反而上漲。
不過,這裡必須強調,Debasement Trade 是一種跨資產的市場敘事,並不像前面介紹的 Term Premium(期限溢酬),屬於具有明確定義與模型估計方法的債券定價概念。
而且,這種市場組合也不是固定規律。美元、黃金與美債殖利率可能同時受到全球經濟、貨幣政策、避險需求及資金流向影響,不能只憑三者的漲跌,就認定市場正在進行貨幣稀釋交易。
因此,高殖利率不一定代表強美元。真正重要的,不只是市場願意支付多少利息,而是投資人為什麼要求這麼高的報酬,以及他們對美元未來購買力的信心是否正在改變。
10月通膨高於預期,為什麼美債殖利率卻從高點回落?
2026 年 10 月 14 日,美國公布最新的 9 月消費者物價指數(Consumer Price Index, CPI),再次提醒市場:通膨問題尚未完全消退。
根據美國勞工統計局(BLS)公布的數據,9 月整體 CPI 年增率由 8 月的 3.4% 上升至 3.7%,高於市場預期的 3.6%;排除食品與能源的核心 CPI 年增率則由 2.4% 升至 2.6%,同樣高於市場預期的 2.5%。更值得注意的是:9 月汽油價格單月上漲 9.1%,貢獻了整體 CPI 當月漲幅的一半以上,顯示能源仍是推動近期通膨的重要因素。
資料來源:BLS|Consumer Price Index, September 2026
這組數據公布後,市場重新評估聯準會未來的利率政策。
通膨數據高於市場預期,可能強化投資人對 Fed 維持緊縮政策的判斷,並對美債殖利率形成短期上行壓力。但值得注意的是,10 年期美債殖利率並沒有一路攀升。根據當日市場報導,殖利率一度升至約 5.33%,隨後回落至約 5.19%。
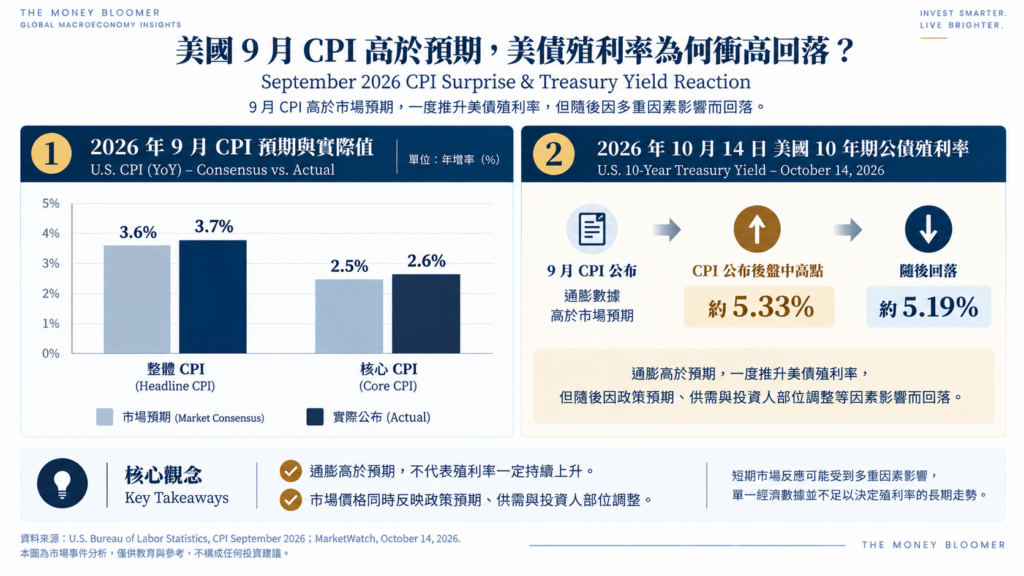
圖說:左側比較 2026 年 9 月整體與核心 CPI 的市場預期及實際值;右側呈現 2026 年 10 月 14 日美國 10 年期公債殖利率在 CPI 公布後的盤中高點及其後回落情況。盤中高點與後續報價不代表完整日內走勢。
資料來源:BLS;MarketWatch,2026 年 10 月 14 日。
但為什麼通膨數據高於預期,10 年期美債殖利率卻沒有持續攀升?
關鍵在於:市場不只關心通膨有沒有超過預期,更在意這些價格壓力是否會持續,以及它們將如何影響未來的經濟成長與貨幣政策。
從這次 CPI 的組成來看,能源價格是推動整體通膨上升的重要因素。但能源價格上漲,可能同時產生兩種不同的經濟影響。一方面,如果能源成本持續上升,並逐漸轉嫁至其他商品與服務,聯準會可能需要維持較高利率,以避免通膨壓力進一步擴散。另一方面,如果能源價格上漲主要是暫時性的供給衝擊,對長期通膨的影響可能較有限;而較高的能源支出,也可能壓縮家庭用於其他消費的預算,進而拖累經濟需求。
因此,同一份高於預期的通膨報告,可能同時提高市場對短期通膨的擔憂,也使投資人重新評估未來的經濟成長前景。
此外,當美債殖利率升至相對較高水準,部分投資人可能重新評估債券的配置價值;交易部位調整、聯準會官員談話及其他市場資訊,也可能影響當日殖利率走勢。
不過,這些都屬於可能的解釋。單靠 CPI 數據與殖利率的盤中變化,仍無法確定哪一項因素主導了當日交易。
這個狀況真正關注的,不是殖利率從高點回落本身,而是市場正在同時評估通膨的持續性、未來利率路徑,以及經濟成長可能承受的壓力。這是這篇文章的核心觀點:殖利率的變化,不只是對單一經濟數據的反應,而是市場對未來利率、風險與報酬持續重新定價的結果。
Conclusion|重新定價的,不只是美債
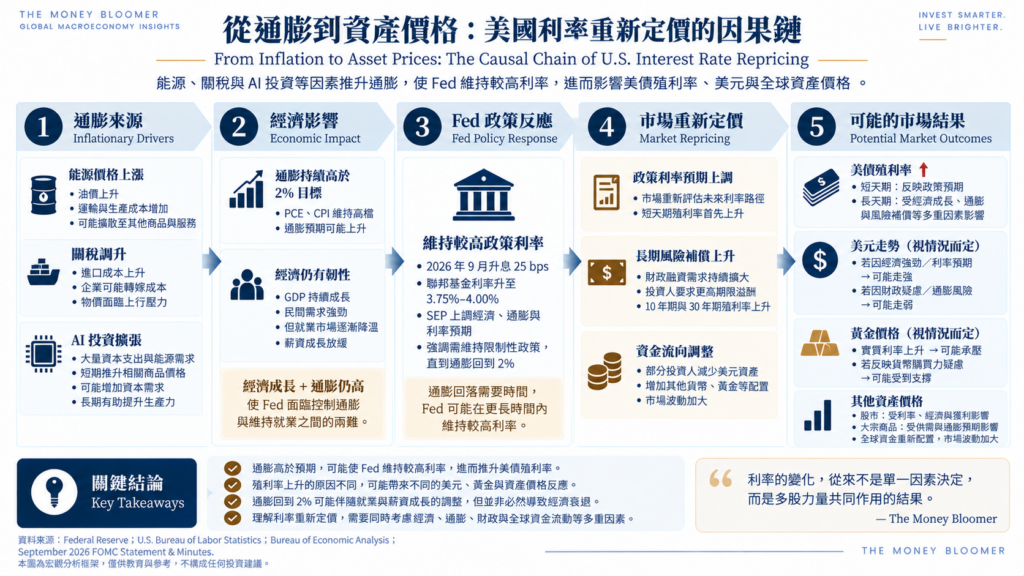
從上一篇日本央行逐步走出超低利率環境,到這一篇美國聯準會的政策轉向、財政赤字與長期公債殖利率的變化,我們可以發現,全球利率市場正在面對的不只是單一央行的升降息決策,而是更廣泛的資金配置與風險定價調整。
從這篇文章比較的殖利率曲線來看,過去一年美國不同期限的公債殖利率均明顯上升,但短天期殖利率的升幅相對更大。這與市場上修貨幣政策利率預期的情境相容,卻不能單憑曲線變化,就判定財政風險或期限溢酬已經成為主要推動力量。
然而,這不代表美國財政赤字、債券供給與買家結構的變化不重要。
當政府需要持續籌措資金,而投資人又重新評估長期通膨與利率風險時,市場要求的期限溢酬仍可能發生變化。這些因素究竟會在多大程度上影響長期殖利率,需要透過實際期限溢酬估計、債券供需與投資人持有結構進一步驗證。
同樣地,美元與黃金也不會因為美債殖利率上升,就按照固定方向變動。
當市場主要交易 Fed 政策預期時,較高的美元利率可能支撐美元,並增加持有黃金的機會成本;但如果市場開始更重視長期通膨、財政或貨幣購買力風險,資產之間的關係也可能改變。不過,後者目前仍應被視為需要持續觀察的風險情境,而不是本文已經證實的市場主導趨勢。
因此,真正值得關注的,不是美債殖利率是否突破某個整數關卡,而是推動殖利率變化的力量,究竟來自政策利率預期,還是長期風險補償。
當全球最重要的政府債券市場重新調整資金成本,影響便不只停留在美國公債本身,也可能進一步傳導至企業融資、房貸利率與金融資產估值。
全球利率正在重新定價,而投資人真正需要理解的,不只是利率正在往哪個方向走,更是市場為什麼願意用這樣的價格,承擔未來的不確定性。